
Entendendo Dividendos em Ações e Desdobramentos (Stock Splits): Guia Completo
Em ocasiões, empresas optam por conservar seu caixa disponível pagando acionistas com dividendos em ações, que, como o nome implica, são dividendos distribuídos na forma de ações da própria empresa. A organização recapitaliza seus lucros e emite novas ações, o que não afeta seus ativos e passivos totais. Dividendos em ações são geralmente expressos como porcentagem do número de ações em circulação. Por exemplo, se uma empresa com 100.000 ações em circulação emite um dividendo de 10%, o total de ações em circulação aumentará para 110.000.
Acionistas que recebem um dividendo em ações adquirem mais ações da empresa, mas a riqueza do acionista na empresa não aumenta. Como os ativos e passivos da empresa permanecem os mesmos, o preço da ação deve necessariamente cair para contabilizar a diluição causada pela criação de mais ações. Isso pode ser entendido usando uma fatia de torta. O acionista pode dividir sua fatia em duas, três, quatro ou vinte partes; mas não importa de quantas formas seja cortada, o tamanho total permanece o mesmo. Após a emissão de um dividendo em ações, os acionistas têm mais ações, mas sua participação proporcional na empresa permanece a mesma, e o preço de mercado das ações individuais cai proporcionalmente.
Como o dividendo em ações, um desdobramento de ações (stock split) é um aumento proporcional no número de ações em circulação que não afeta ativos, passivos, patrimônio líquido ou lucros da empresa emissora. Na verdade, a única diferença entre os dois está na área contábil. Um dividendo em ações superior a 25% é registrado como um desdobramento de ações. Um dividendo de 100% em ações é conhecido como desdobramento dois-para-um (two-for-one). Uma empresa pode decidir desdobrar suas ações porque o preço está muito alto; com preço menor, a ação torna-se mais negociável. Vamos ver o que acontece quando um desdobramento dois-para-um é declarado.
Como exemplo, uma empresa tem 1 milhão de ações em circulação a 50 dólares por ação. Após o desdobramento dois-para-um, a empresa terá 2 milhões de ações em circulação, e a ação será negociada a 25 dólares por ação. Além disso, um acionista que possuía 100 ações antes do desdobramento terá 200 ações depois, com valor aproximado de 25 dólares por ação. Não há mudança líquida, nem no resultado da empresa nem no valor real do investimento do acionista.
Por outro lado, empresas também podem anunciar desdobramentos reversos (reverse stock splits), que reduzem o número de ações em circulação (novamente sem afetar ativos ou lucros da empresa). Quando a ação de uma corporação caiu de preço, um desdobramento reverso eleva o preço a um nível mais desejável. Por exemplo, uma ação negociada a 1 dólar por ação seria elevada a 10 dólares com um desdobramento reverso 1-para-10. Usando esse desdobramento, o número de ações em circulação seria reduzido dez vezes. Cada acionista teria apenas um décimo das ações anteriores, mas cada ação valeria dez vezes mais.
-
Splits de Ações da Apple e Tesla: Tendências, Impacto e Implicações para Investidores
Os recentes anúncios de split de ações da Apple e Tesla fizeram os ouvidos dos investidores despertar por uma razão: o número de empresas a efetuar splits de ações tem vindo a diminuir há décadas. Se
-
Ações vs. Participações: Entendendo as Principais Diferenças
Os termos ação e participação são usados com tanta frequência que parecem se referir à mesma coisa. Até mesmo artigos populares de notícias e revistas ocasionalmente tratam os termos como sinônimos.
Artigos em Destaque
- Desdobramento de Ações (Stock Split): O que São e Como Funcionam
- Entender Ações de Distribuição: Vendas Graduais de Ações Explicadas
- Entendendo Ações Ordinárias: Guia para Iniciantes sobre Common Stock
- Desdobramento de ações: como funciona e por que acontece
- Dividendos em Ações: Guia para Iniciantes sobre Entendimento e Benefícios
- Teoria do investimento em ações: emissão, direitos e dividendos
- Compreender Dividendos e Estratégias de Investimento em Dividendos
- Compreender Venda a Descoberto (Short Selling): Um Guia para Investidores
-
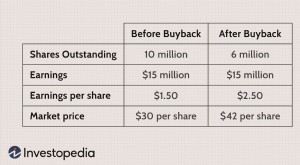 Ações em Tesouraria: Definição, Propósito e Impacto na Contagem de Ações
Oferecer ações ao público é frequentemente uma forma eficaz de levantar capital, mas há momentos em que uma empresa pode querer reduzir o número de ações circulando no mercado aberto. Toda empresa tem...
-
 Liquidação e compensação no mercado de ações: guia completo
O processo de compra e venda de ações online tornou-se simples e eficiente. Quando você compra ações, o valor é debitado da sua conta e os papéis são creditados na sua conta Demat. Quando você vende, ...