
Conciliação do Balanço Patrimonial: Guia Completo para Empresários
Se você busca maneiras de proteger os ativos da sua empresa, garantir a precisão das demonstrações financeiras e conhecer a posição exata do negócio a qualquer momento, então deveria fazer conciliações do balanço patrimonial. Realizada mensalmente, a conciliação do balanço é uma forma econômica de melhorar os controles internos e reduzir riscos.
O que é um balanço patrimonial?
Antes de pensar em conciliações, você precisa entender o que é um balanço patrimonial: uma demonstração dos ativos, passivos e patrimônio líquido de uma empresa em um determinado momento. É um dos documentos-chave do conjunto contábil.
Gestores, credores e investidores dependem do balanço para avaliar a situação financeira da empresa, o que torna crucial eliminar quaisquer erros. Um balanço incorreto pode levar a gestão a tomar decisões com base em informações erradas ou desatualizadas, o que pode gerar prejuízo.
O que são conciliações do balanço?
Uma forma de garantir a precisão do balanço é realizar uma conciliação ao final de cada mês ou trimestre. A conciliação é o processo de comparar todos os itens de linha do balanço com as transações que os compõem. O objetivo é assegurar que você contabilizou todas as transações do negócio e as registrou no lugar certo.
O que compõe um balanço patrimonial?
Ao olhar um balanço, você verá que ele se divide em três seções principais, seguidas de vários itens de linha:
- Ativos, incluindo caixa, estoque, contas a receber, despesas antecipadas e ativo imobilizado.
- Passivos, como valores devidos a fornecedores e credores, folha de pagamento e impostos.
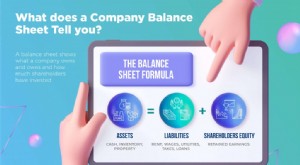
- Patrimônio líquido dos acionistas, que representa o investimento dos sócios mais o lucro líquido acumulado desde o início do negócio. Se a empresa vendesse todos os seus ativos pelo valor contábil e quitasse as dívidas, o patrimônio líquido seria o caixa restante. É calculado por: patrimônio líquido = ativo total − passivo total.
É óbvio que as empresas devem classificar suas transações na seção correta, ou o balanço não será preciso. Ainda assim, alocar ou codificar transações incorretamente é um erro contábil comum, especialmente em pequenas empresas que dependem de softwares de contabilidade. Ao conciliar o balanço, você tenta identificar e corrigir esses erros antes que alguém tome decisões com base neles.
Por que conciliar o balanço?
Simplesmente, uma empresa precisa manter um balanço preciso para refletir corretamente a eficiência (ou ineficiência) de seu desempenho. Imagine emitir um cheque debitando sua conta de caixa, mas o destinatário não o apresenta por vários meses. Nesse período, seu registro de caixa será maior do que deveria, dando a impressão de que você tem mais dinheiro do que realmente tem.
Extrapolando esse exemplo para centenas de transações semelhantes a cada mês, você vê como suas estimativas de caixa podem ficar terrivelmente erradas sem conciliações regulares. Conciliar o balanço pode:
- Garantir a precisão da posição de caixa, verificando se o saldo contábil bate com o saldo final das contas bancárias.
- Facilitar a detecção de erros, itens duplicados e fraudes que poderiam ficar ocultos por meses. A conciliação é uma espécie de dupla checagem que reduz o risco de fraude.
- Monitorar as atividades da empresa, como o volume de vendas, compras e consumo de matérias-primas.
- Garantir a precisão de todas as contas, assegurando que débitos e créditos sejam compensados por um lançamento correspondente em outra conta, essencial no sistema de partidas dobradas.
Tutorial de conciliação do balanço
Não existe um processo padronizado para conciliar balanços, pois cada razão precisa ser revisado quanto à precisão da classificação. Por exemplo, conciliar o estoque significa comparar os itens com as planilhas de controle, enquanto o caixa exige analisar os extratos bancários. Veja um checklist para orientar seus processos:
Conciliar caixa
O saldo bancário deve bater com a posição de caixa no balanço, ajustado por cheques não compensados e depósitos em trânsito. Cheques não compensados há mais de algumas semanas precisam ser investigados.
Conciliar contas a receber
Essa conta mostra quanto seus clientes devem em faturas emitidas. A conciliação revela quais faturas estão vencidas e se alguma conta precisa ser baixada como dívida incobrável ou encaminhada para cobrança.
Conciliar estoque
Você pode consultar as planilhas de estoque ou fazer uma contagem física. De qualquer forma, o estoque disponível deve bater com o número no balanço. Divergências podem resultar de furto, fraude ou refações bem-intencionadas, e precisam ser investigadas.
Conciliar ativo imobilizado
A conciliação informa se a empresa ainda tem os computadores, veículos, máquinas etc. que acredita ter. Se você não localiza os ativos listados, pode haver problemas de furto ou relatório inadequado — e você pode estar pagando impostos a mais.
Conciliar contas a pagar
As contas a pagar representam os valores que a empresa deve a fornecedores. Conciliar essa conta garante que você pague os fornecedores em dia e não prejudique seus relacionamentos com atrasos frequentes. Como essa conta muda rápido, você pode fazer uma conciliação semanal.
Conciliar folha de pagamento
Os passivos de folha podem ficar bem complexos, especialmente quando a empresa paga alguns funcionários por hora e outros com salário fixo. A conciliação garante que as despesas de folha (incluindo horas extras, bônus e comissões) sejam registradas no período correto.
Conciliar empréstimos
Se notas promissórias, dívidas e empréstimos não forem registrados corretamente, a posição financeira da empresa no balanço estará errada. Conciliar essas transações exige comparar os documentos do empréstimo com o item de linha correspondente no balanço.
-
Entendendo Balanços Patrimoniais: Guia para Donos de Negócio
O balanço patrimonial é uma das ferramentas mais úteis para um dono de negócio porque mostra a real saúde de uma empresa. É uma das três demonstrações financeiras que, juntas, dão uma visão da situaçã
-
Balanço Patrimonial Classificado: Guia Completo para Empresas
Um balanço patrimonial classificado pode ser um recurso importante para o seu negócio: ele divide ativos, passivos e patrimônio líquido em categorias distintas. Aprenda como elaborar um com nosso guia
Artigos em Destaque
- Fundos Mútuos: Guia para Iniciantes em Investimentos Diversificados
- Entendendo Títulos Tier 2: Guia sobre Capital Bancário
- Vendas por Intermediação (Indent Sales): Como Expandir Alcance de Mercado
- Entendendo o Caixa no Balanço Patrimonial: Definição e Significância
- Ativos Investíveis: Guia Completo para Investidores
- Entendendo um Balanço Patrimonial Forte: Indicadores-Chave e o que Observar
- Balanço Patrimonial de Bancos Comerciais: Principais Ativos e Passivos Explicados
- Valor dos Títulos de Guerra da 2ª Guerra Mundial: Quanto Vale um Título Antigo Hoje?
-
 Balanço Patrimonial: Guia Completo para Profissionais de Finanças
O balanço patrimonial é uma das três demonstrações financeiras fundamentais e é essencial para modelagem financeira e contabilidade. Apresenta o total de ativos da empresa e como são financiados — por...
-
 Lucros Retidos: Definição, Cálculo e Importância
Os lucros retidos (LR) são a parcela acumulada dos lucros de uma empresa que não são distribuídos como dividendos aos acionistas, mas sim reservados para reinvestimento no próprio negócio. Normalmente...