
Lucro Líquido vs. Fluxo de Caixa: Entendendo a Diferença
Lucro Líquido
O lucro líquido é um lucro contábil que não é medido por recebimentos e pagamentos em caixa. Empresas podem fazer vendas a prazo e não receber pagamentos em caixa dos clientes no momento, mas ainda registrar receitas no cálculo do lucro líquido. Enquanto isso, as empresas não registram entradas de caixa dessas vendas. Assumindo que uma empresa pagou em caixa por despesas incorridas e não teve outras entradas de caixa no ano, dado que as receitas excederam as despesas, a empresa teria um lucro líquido positivo, mas um fluxo de caixa negativo para o ano.
Aumento de Ativos
O fluxo de caixa para o mesmo ano pode ser ainda mais reduzido por outros pagamentos em caixa que não são contados como despesas incorridas e, portanto, não reduzem o lucro líquido. Caixa pago para aumentar certos ativos operacionais para o ano, como compra de estoque, é uma forma de saída de caixa que, se grande o suficiente, poderia reduzir o fluxo de caixa total a negativo. As empresas também podem pré-pagar certas despesas para o futuro que são registradas como despesas incorridas apenas ao longo do tempo. Como resultado, enquanto os pré-pagamentos totais são deduzidos para o fluxo de caixa, apenas uma parte, como despesa incorrida para o ano, é subtraída para o lucro líquido.
Redução de Passivos
As empresas também fazem pagamentos em caixa para reduzir passivos relacionados a operações, nomeadamente vários pagáveis. Pagáveis são resultados de despesas acumuladas de períodos anteriores que não foram pagas em caixa. No momento da incidência da despesa, o lucro líquido foi reduzido, enquanto o fluxo de caixa não foi afetado. No entanto, no ano do pagamento de um pagável pendente, os pagamentos em caixa não impactam o lucro líquido, mas reduzirão o fluxo de caixa para o ano. Se grandes quantidades de pagáveis vencerem no mesmo ano, seus pagamentos totais em caixa poderiam fazer o fluxo de caixa ficar negativo.
Fluxo de Caixa
O fluxo de caixa total também inclui saídas de caixa de atividades não operacionais, especificamente atividades de investimento e financiamento. Compras de investimentos e retorno de principal emprestado são duas fontes principais de saídas de caixa. Enquanto perdas de investimento de vendas em atividades de investimento e despesa de juros sobre fundos emprestados em atividades de financiamento são subtrações para o lucro líquido, o valor das compras de investimento e o valor do pagamento de principal são subtrações maiores para calcular o fluxo de caixa. Quanto maior a diferença entre os dois tipos de subtrações em seus valores relativos, mais provável que o fluxo de caixa se torne negativo e o lucro líquido se mantenha positivo.
-
Metas Anuais Estratégicas: Planejando um Ano Realizador
O ano novo sempre parece chegar mais rápido do que imaginamos. Mas nunca é cedo ou tarde demais para pensar nas suas metas para o ano – não há regra de que todas as resoluções devam ser feitas em 1º
-
DRE, Balanço Patrimonial e Fluxo de Caixa: Entenda as Diferenças
Veja o que você precisa saber sobre as três principais demonstrações financeiras publicadas pelas empresas. Todas as empresas de capital aberto são obrigadas a divulgar três demonstrações financeiras
Artigos em Destaque
- Normalização do Lucro Líquido: Guia para uma Avaliação Justa de Empresas
- Entendendo Demonstração de Fluxo de Caixa: Prós e Contras para Investidores
- Dividendos na Demonstração de Fluxo de Caixa: Guia Prático
- Como Calcular a Taxa de Crescimento do Fluxo de Caixa: Guia Simples
- Entendendo as Regras de Wash Sale: Evitando Implicações Fiscais ao Reinvestir em Ações
- Limitações da Demonstração de Resultados: O Que Seu Relatório de Lucros e Perdas Não Mostra
- Entendendo o Dividend Yield: Por Que Nunca Pode Ser Negativo
- Compreender o Fluxo de Caixa Operacional: Métrica Chave para Investimento
-
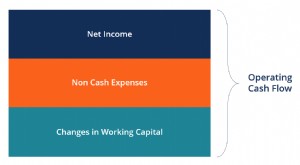 Fórmula do Fluxo de Caixa Operacional: Cálculo e Explicação
A Fórmula do Fluxo de Caixa Operacional é usada para calcular quanto caixa uma empresa gerou (ou consumiu) das suas atividades operacionais num período, e é exibida na Demonstração de Fluxos de Caixa....
-
 Resoluções Financeiras 2021: Insights de Top Influenciadores de Finanças
Estamos quase no final do ano, o que significa que é hora de amarrar pontas soltas e definir suas metas de Ano Novo. Para alguns, isso pode significar comer de forma mais saudável ou malhar mais. Mas ...