
Entendendo Números de Roteamento ACH: Guia do Sistema Bancário dos EUA
Uma breve explicação sobre como as instituições financeiras dos EUA operam é necessária para uma compreensão completa dos números ACH e sua finalidade. O Sistema Federal Reserve, criado em 1913, supervisiona o sistema bancário dos EUA e consiste em 12 escritórios regionais em todo o país. O objetivo do Federal Reserve é "fornecer à nação um sistema monetário e financeiro mais seguro, flexível e estável", segundo a Federal Reserve Education.
O Federal Reserve é considerado o banco central da nação. A American Bankers Association (ABA) é uma organização privada que desde 1875 representa os interesses de bancos e cooperativas de crédito. A ABA funciona como uma associação profissional ou comercial do setor bancário.
Número de Roteamento ABA
O número de roteamento ABA é um número de nove dígitos — começando com 00 ou 12 — que identifica o banco ou cooperativa de crédito. Esses números de identificação foram estabelecidos por membros da câmara de compensação da ABA em 1910, porque tantos bancos tinham dificuldade em concordar sobre o processo para distinguir entre os muitos bancos (350 na época em que a ABA foi formada) que a ABA representava. Um ano após a convenção dos membros da câmara de compensação da ABA, a ABA atribuiu números de roteamento a todos os bancos.
Bancos pequenos podem ter apenas um número de roteamento ABA; bancos grandes podem ter vários. Para bancos grandes, os dois primeiros dígitos do número de roteamento podem indicar o estado onde o banco opera. Antes de um número de roteamento ser atribuído ou alterado, ele deve ter aprovação do Routing Number Administrative Board e do Comitê Executivo da ABA.
Número de Roteamento ACH
Aqui é onde fica confuso: em alguns casos, o número de roteamento ABA e o número de roteamento ACH são diferentes. Embora o número de roteamento ACH seja, em muitos casos, o mesmo que o número ABA, sua finalidade difere do número ABA.
O número ACH é um número da Automatic Clearing House (Câmara de Compensação Automatizada), o que significa que sua finalidade é facilitar transferências eletrônicas de fundos (EFT). Por exemplo, números ACH são usados para depositar salários e despesas diretamente na conta bancária de um funcionário — muitas empresas usam depósito direto para pagar seus trabalhadores. O governo federal também usa depósito direto para enviar fundos à conta de um indivíduo. Na verdade, um requisito para emprego no governo federal é a capacidade de receber o salário via depósito direto. Há uma disposição para isentar esse requisito, mas deve ser aprovada pelo chefe da agência federal.
Empregadores privados podem oferecer flexibilidade aos funcionários que não têm conta bancária. Indivíduos podem usar um número ACH para pagar bens e serviços, particularmente contas de serviços públicos, aluguel, hipoteca e pagamentos semelhantes.
Número da Conta Bancária
É prudente proteger seu número de conta bancária, mas você não pode manter o número de roteamento do seu banco em segredo. Qualquer pessoa pode consultar números de roteamento ABA e determinar se o banco tem um número ACH separado, mas é difícil encontrar o número de conta bancária de um indivíduo.
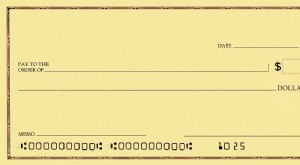
Se você ainda faz operações bancárias via documentos em papel vs. meios eletrônicos, seus cheques e comprovantes de depósito personalizados contêm seu número de roteamento bancário e seu número de conta corrente ou poupança. Seu número de conta bancária é o número atribuído apenas a você e ao co-titular da conta. Para transferir fundos, você precisa tanto do número de roteamento quanto do número da conta. A ordem desses números é: número de roteamento no lado esquerdo do cheque, seguido pelo número da conta bancária. À direita do seu número da conta está o número do cheque. Para comprovantes de depósito, a ordem é a mesma, mas não há número do cheque.
-
Números de Roteamento: O Que São e Como Encontrar o Seu
Um número de roteamento é um número único que identifica uma instituição bancária específica. Cada número de roteamento é composto por nove dígitos. Números de roteamento às vezes são chamados de núme
-
Números de Roteamento para Contas Poupança: O Que Você Precisa Saber
Entenda o que é um número de roteamento e por que todas as contas poupança têm um. A resposta curta é sim. Contas poupança baseadas nos EUA todas têm números de roteamento. Um número de roteamento cor
Artigos em Destaque
- Entendendo Números de Roteamento para Transferências: Guia para Envios Seguros
- Entendendo Números de Roteamento: Como Localizar Contas Bancárias
- Entendendo Barreiras Financeiras: Como os Custos Impactam Seu Estilo de Vida
- Número de Transferência Bancária: Definição, Como Encontrar e Usar
- Números de Fibonacci: Definição, Sequência e Propriedades
- Números de Roteamento: Entendendo o ABA e os Detalhes Bancários do seu Cheque
- Entender os Números PIN: Segurança, Uso e Importância
- Número de Roteamento Explicado: O que É e Como Encontrá-lo
-
 Entendendo Cheques Duplicados: Segurança e Conveniência
Cheques duplicados são cheques especiais que podem ser encomendados de bancos ou outros varejistas de cheques pessoais. Eles têm a vantagem de deixar você com uma cópia exata e imediata de cada cheque...
-
 Entendendo Números de Conta: Sua Chave para Registros Financeiros
O número da conta é um código único composto por números, letras ou outros caracteres, atribuído ao proprietário da conta para facilidade de referência nos registros contábeis de uma instituição finan...