
Número de Roteamento vs. Número da Conta: Entenda a Diferença
Existe uma diferença fundamental entre o número de roteamento (routing number) e o número da conta bancária. Embora ambos desempenhem papéis essenciais no sistema bancário, eles servem a funções completamente distintas. Juntos, esses números tornaram as operações bancárias mais eficientes, permitindo que consumidores gerenciem seus fundos facilmente e que comerciantes garantam o pagamento por bens e serviços. Esses dois números identificam sua conta das demais e direcionam fundos para e de sua instituição bancária.
São Números de Identificação
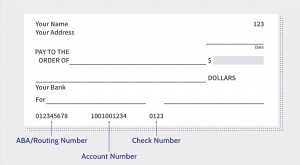
O número da conta permite que seu banco saiba qual cliente é o proprietário da conta vinculada a uma transação de conta corrente (ele o identifica). O número de roteamento informa aos bancos onde a conta foi aberta (ele identifica o banco).
Padrões da indústria tornaram possível a identificação rápida do número de roteamento e do número da conta examinando a parte inferior de um cheque bancário comum. Nos Estados Unidos, o número de roteamento tem nove dígitos e fica na parte inferior esquerda do cheque.
Embora os padrões variem entre regiões do mundo, os sistemas bancários tornaram-se uniformes para que números de roteamento e de conta sejam facilmente identificáveis de maneira semelhante, independentemente do país. Os números de conta variam em comprimento entre instituições, mas nos Estados Unidos é o segundo número na parte inferior do cheque.
O número de roteamento direciona o fluxo de fundos para ou de um banco. Nos Estados Unidos, esse código uniforme ajuda o Federal Reserve e a Câmara de Compensação Automatizada (ACH) a determinar onde solicitar ou enviar fundos. Dentro do banco, o número da conta direciona a instituição para a conta apropriada para depositar ou sacar fundos. Em acordos de cobrança ou depósito automático, o número da conta permite que terceiros solicitem ou depositem fundos de uma conta específica e o número de roteamento localize facilmente a instituição correta.
A História desses Números
Os números de roteamento foram desenvolvidos pela Associação Americana de Banqueiros (ABA) em 1910 e evoluíram ao longo do tempo para acomodar muitos avanços bancários, como câmaras de compensação automatizadas e serviços bancários online. Contas correntes existem desde a antiguidade. O "cheque" moderno vem do árabe "saqq", que era um compromisso escrito de pagar por mercadorias, para evitar carregar dinheiro em áreas perigosas.
A Accuity Solutions cria e atribui números de trânsito de roteamento a novas instituições, garantindo que cada entidade bancária separada seja facilmente identificável em relação às outras. Em 1911, a Accuity tornou-se a Registradora Oficial de números de roteamento da ABA, garantindo que qualquer número de roteamento da ABA permanecesse único para cada instituição. Bancos individuais atribuem números de conta a indivíduos, empresas ou grupos através de operações de abertura de novas contas que variam entre instituições.
O que Observar
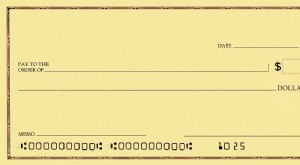
Se você olhar para o número da sua conta (a segunda sequência de números no seu cheque em papel), pode notar que essa sequência parece ter 16 dígitos. Você perceberá que há marcas de separação (não dígitos) entre os primeiros 12 números e os últimos quatro. Os últimos quatro dígitos correspondem ao número do cheque que você está olhando.
Se você virar para o próximo cheque, notará que os últimos quatro dígitos são um número maior. Se olhar no canto superior direito do seu cheque, verá o número do cheque, que corresponderá àqueles últimos quatro dígitos na parte inferior direita.
Não forneça esse número a um representante do banco nem o insira em um formulário de cheque online, a menos que veja uma caixa separada pedindo o número do cheque.
Os números de roteamento possuem um dígito de verificação no final da sequência para verificar a integridade do roteamento, evitando que fundos sejam direcionados para outro lugar. No entanto, números de contas bancárias foram facilmente manipulados ao longo dos anos para permitir que criminosos enganassem comerciantes em transações fraudulentas.
Muitos comerciantes agora usam serviços de verificação de conta bancária ou conversão eletrônica de cheques para verificar o status das contas antes de firmar acordos com clientes. Com o aumento de cartões de crédito e débito, alguns comerciantes pararam de aceitar cheques completamente para evitar depender de informações bancárias escritas.
-
Números de Roteamento: O Que São e Como Encontrar o Seu
Um número de roteamento é um número único que identifica uma instituição bancária específica. Cada número de roteamento é composto por nove dígitos. Números de roteamento às vezes são chamados de núme
-
Número de Roteamento vs. Número da Conta: Diferenças Essenciais Explicadas
Quando você abre uma conta bancária, ela recebe tanto um número da conta quanto um número de roteamento. Ambos são necessários para concluir a maioria das transações bancárias. Esses números trabalham
Artigos em Destaque
- Números de Roteamento e de Conta: Guia para Transferências Seguras
- Entendendo Números de Roteamento para Transferências: Guia para Envios Seguros
- Entendendo Formatos de Número de Conta Bancária nos EUA e Padrões Internacionais
- Como Enviar Dinheiro Online Usando Número da Conta e Routing Number
- Entendendo Números de Roteamento e Conta em Cheques: Guia Simples
- Pagamento de Cheque Online: Guia Passo a Passo
- Números de Roteamento: Entendendo o ABA e os Detalhes Bancários do seu Cheque
- Número de Roteamento Explicado: O que É e Como Encontrá-lo
-
 Entendendo Números de Conta: O Que São e Por Que Importam
O que é um Número de Conta? Um número de conta é uma sequência única de números e, às vezes, letras e outros caracteres que identifica o proprietário de uma conta e concede acesso a ela. Nos EUA, o nú...
-
 Entendendo Números de Conta: Sua Chave para Registros Financeiros
O número da conta é um código único composto por números, letras ou outros caracteres, atribuído ao proprietário da conta para facilidade de referência nos registros contábeis de uma instituição finan...