
Conta Money Market vs. CD: Qual Opção de Poupança é Ideal para Você?
Se você tem economias que gostaria de render juros, mas acha que uma conta poupança comum não basta, considere usar uma conta money market ou um certificado de depósito (CD). A melhor escolha depende de suas expectativas de rendimento e do tipo de acesso que precisa.
Contas money market vs. CDs: visão geral rápida
Uma conta money market é uma conta de depósito que rende juros como poupança, mas permite acesso como conta corrente. Com uma conta money market, você obtém taxa de juros competitiva no saldo e acesso limitado a cheques e cartão de débito.
Um CD é uma conta poupança que geralmente exige deixar o dinheiro depositado por um tempo determinado. Quando o prazo acaba, ou o CD vence, você pode sacar ou "renovar" por outro prazo. CDs geralmente oferecem taxas mais altas que contas money market.
Veja os dois tipos de conta num relance:
CDs e contas money market são lugares igualmente seguros para seu dinheiro.
Ambos são contas de depósito. Isso significa que em bancos FDIC-membros, seu dinheiro é protegido pela Federal Deposit Insurance Corporation até o valor máximo permitido por lei. (Para obter a proteção total do seguro federal, certifique-se de que seus depósitos combinados estejam dentro dos limites federais usando a calculadora online do FDIC.)
Em outras palavras, seu dinheiro em qualquer tipo de conta está tão seguro quanto possível.
Dica do Ally Bank: Conta money market soa muito parecido com fundo mútuo money market. São produtos totalmente diferentes. Um fundo mútuo money market é um produto de investimento não assegurado pelo FDIC. Saiba mais aqui no Ally Invest.
CDs são focados nas taxas.
Se sua prioridade número um é obter a maior taxa de juros, CDs são provavelmente a melhor escolha. CDs, especialmente de prazo mais longo, geralmente oferecem APYs (rendimentos percentuais anuais) mais altos que outros tipos de contas de depósito, incluindo money market. E existem vários tipos de CDs para diferentes necessidades.
Além disso, CDs geralmente têm taxas fixas, então se você "travar" uma ótima taxa no início, ela permanece durante todo o prazo. Você pode estimar seus ganhos e testar prazos e valores de depósito usando uma calculadora de CD.
No entanto, CDs geralmente exigem deixar o dinheiro depositado por um tempo determinado. Se sacar antes do prazo, pode pagar multa. E não pode adicionar dinheiro ao CD até o vencimento e renovação para outro prazo.
Contas money market são focadas no acesso fácil.
Se precisa de acesso regular aos fundos, uma conta money market é melhor que CD. Com money market, pode fazer até seis saques por ciclo de extrato (limite federal) e saques ilimitados em caixas eletrônicos.
Além disso, pode adicionar dinheiro ao saldo da conta money market quando quiser, evitando gastar acidentalmente o dinheiro reservado para poupança.
Nota sobre taxas de money market: Embora CDs geralmente ofereçam taxas mais altas em troca de deixar o depósito intocado por um tempo, isso não significa que não possa obter ótima taxa em money market. Pesquise e compare APYs para encontrar taxa competitiva e entenda todos os termos de qualquer conta que considerar.
Dica do Ally Bank: Como bancos online não têm custos de agências físicas, podem repassar a economia a você na forma de ótimas taxas.
Veja Nossas Taxas de Conta Money Market
Então, qual é melhor: conta money market ou CD?
Se CD ou money market é melhor depende de suas prioridades para a poupança. Em geral, se precisa de acesso flexível, abra money market; se não precisa, aproveite taxas mais altas de CDs.
Não esqueça: não há regra impedindo ter ambos. Pode abrir CD para metas de longo prazo e money market para metas de curto prazo ou até fundo de emergência.
-
Arrendar vs. Comprar Casa: Guia Financeiro Completo
É mais barato arrendar ou comprar casa? Depende. Quer tenha o sonho de longa data de ter o seu próprio espaço ou continue a ouvir que está a deitar dinheiro fora com a renda, pode estar pronto para c
-
Prosper vs. LendingClub: Qual Empréstimo P2P É Melhor para Você?
Empréstimo entre pessoas (P2P): alternativa real aos bancos O que é peer-to-peer lending? Em resumo: um banco sem o banco. Pessoas comuns emprestam a outras diretamente pela plataforma. Tipo GoFundMe,
Artigos em Destaque
- Entendendo as Opções de Falência: Capítulo 7 e Mais
- Taxa de Assessoria vs. Comissão: Entenda os Custos de Corretagem
- Escolha os Investimentos Financeiros Certos para o Seu Futuro
- Escolhendo o Seguro Pet Certo: Guia Completo
- 5 Gastos Diários em que Provavelmente Paga Demais (e Como Cortar)
- Métodos de Orçamento Pessoal: Comparativo Completo para Escolher o Melhor
- Contas do Mercado Monetário vs. CDs: Qual é a Ideal para Você?
- Melhores Contas do Mercado Monetário e Taxas 2024 | Millennial Money
-
 Conta Mercado Monetário vs. Certificado de Depósito: Qual a Melhor Opção de Poupança?
Tanto as contas de mercado monetário como os certificados de depósito (CDs) permitem que as suas poupanças gerem juros. Em geral, as contas de mercado monetário oferecem taxas de juro mais baixas mas ...
-
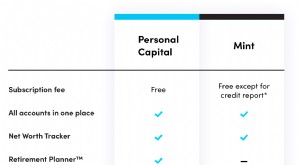 Personal Capital vs. Mint: Comparação Completa (2024)
Qual plataforma financeira você deve usar – Personal Capital ou Mint? Esta é uma pergunta comum porque ambas as empresas oferecem ferramentas financeiras online populares. À primeira vista, elas parec...