
Entendendo a Perda Máxima Previsível (MFL) em Seguros
O que é Perda Máxima Previsível – MFL?
A perda máxima previsível é um termo de seguro mais frequentemente usado no seguro de empresas e propriedades comerciais. MFL é uma situação de pior caso em que a reclamação por danos e perdas é significativa.
A perda máxima previsível é uma referência ao golpe financeiro mais substancial que um segurado poderia potencialmente experimentar quando uma propriedade segurada foi danificada ou destruída por um evento adverso, como um incêndio. A perda máxima previsível assume uma falha e não resposta das salvaguardas usuais, como sprinklers e bombeiros profissionais, que normalmente limitariam tal perda.
Reivindicando Perdas MFL
Uma reclamação por perda máxima previsível é extensa, pois incluirá não apenas perdas físicas, como a propriedade que abriga o negócio e os produtos, suprimentos e equipamentos de propriedade da empresa, mas também o impacto que o evento adverso teve nas operações do dia a dia.
A apólice reconhece a potencial perda de negócios, chamada interrupção de negócios, que é provavelmente inevitável enquanto os reparos na propriedade estão em andamento. Dependendo do tamanho da propriedade e da extensão do negócio, os reparos podem levar semanas ou meses. A interrupção do negócio pode ser completa (100%) ou parcial (digamos, 50%) dependendo se é possível retomar o negócio em outro local físico ou, em alguns casos, digitalmente. A perda máxima previsível refere-se ao cenário de pior caso que uma empresa pode potencialmente enfrentar caso ocorra um evento adverso.
Principais Conclusões
- A Perda Máxima Previsível – MFL é um termo de seguro geralmente aplicado à proteção de uma empresa ou propriedade comercial.
- MFL é uma referência a um cenário de pior caso, o maior golpe que um segurado poderia experimentar se a propriedade segurada foi danificada ou destruída.
- Tipicamente, o dano vem de um evento adverso, incluindo incêndios, tornados, furacões ou outros tipos de desastres naturais.
Perda Máxima Previsível e Outras Determinações de Perda
As seguradoras usam uma perda máxima previsível para subscrever apólices de cobertura de seguro. Além do MFL, o subscritor de seguros considera a perda máxima provável e a expectativa de perda usual para os tipos típicos de negócios. Por exemplo, a perda máxima previsível para o proprietário de um armazém que experimenta um incêndio, furacão ou tornado é o valor total do edifício do armazém e todo o seu conteúdo.
O bom senso sugere que a maioria dos proprietários buscaria tal cobertura. No entanto, o proprietário do armazém também tipicamente escolhe proteger o negócio no caso de danos menos abrangentes, como danos por água em produtos após um vazamento no telhado. Outros limiares que podem refletir o impacto de perdas menores, ainda que prejudiciais, para a empresa.
Expectativa de Perda Provável e Normal
A perda máxima provável (PML) é um valor financeiro menor que assume que parte da estrutura física e alguns do conteúdo do armazém são recuperáveis. Isso porque as salvaguardas passivas do edifício limitaram parcialmente o dano, mas a mais crítica ativa não funcionou.
Uma permissão menor seria a expectativa normal de perda, a maior reclamação que uma empresa pode apresentar por danos à propriedade e interrupção de negócios de um evento adverso como incêndio. É um cenário de perda de melhor caso. A expectativa normal de perda assume que todos os sistemas de proteção funcionaram corretamente, e o dano é limitado a 10% do valor segurado da propriedade.
Determinando a Perda Máxima Previsível – MFL
A porcentagem do valor total segurado da propriedade em risco de ser dizimada por um tipo particular de perda varia com cada apólice com base em fatores que incluem construção do edifício, combustibilidade do conteúdo do edifício, facilidade com que o conteúdo pode ser danificado e serviços de combate a incêndio existentes na área imediata.
Calcular diferentes estimativas de perda é essencial para ajudar as seguradoras a determinar quanta cobertura seus clientes precisam comprar e quanto as seguradoras estão em risco de pagar sob diferentes tipos de reclamações.
Exemplo do Mundo Real
Digamos que um varejista tivesse um armazém crucial que continha a maior parte de suas ofertas. O varejista sabe que precisa estar totalmente estocado antes de uma temporada crítica de compras de fim de ano e está dependendo do conteúdo deste armazém para satisfazer seus clientes e ajudá-lo a capitalizar nos gastos do consumidor. Se algo acontecer a este armazém, seria um grande golpe para o varejista. Não apenas o varejista teria perdido o estoque que já pagou, mas experimentaria uma interrupção de negócios resultante da destruição de seu estoque, sua incapacidade de cumprir pedidos de clientes e sua incapacidade de aproveitar o período de compras de fim de ano.
A perda máxima previsível neste cenário é que um incêndio ou desastre natural destrói o armazém antes do evento de compras. A destruição do armazém causaria uma interrupção massiva de negócios que danificaria substancialmente os resultados da empresa, sem mencionar prejudicar sua reputação com consumidores a longo prazo. Como resultado, comprar seguro em antecipação à perda máxima previsível seria essencial para o varejista.
-
Entendendo Perdas de Hobby: Implicações Fiscais e Deduções
A expressão perda de hobby é um termo usado na contabilidade e tributação que define um tipo particular de perda ou despesa. Uma perda de hobby refere-se a uma perda líquida gerada a partir de uma ati
-
Prejuízo Líquido (Net Loss): Causas, Impacto e Princípios Contábeis
Prejuízo líquido (net loss) é termo contábil para valor negativo de renda. Empresa incorre em prejuízo líquido quando despesas de um período superam as receitas do mesmo período. O princípio pelo qual
Artigos em Destaque
- Estratégia de Loss Leader: Definição, Benefícios e Exemplos
- Declaração de Perda (Affidavit of Loss): Recuperando Títulos Físicos Perdidos
- Entender os Rácios de Sinistralidade (Loss Ratios) nos Seguros: Guia Completo
- Entendendo o Seguro de Acidentes: Cobertura e Benefícios
- Método do Rácio de Sinistralidade Esperado (ELR): Guia Completo
- Índice de Perdas Catastróficas (CLI): Entendendo o Risco de Seguros
- Entendendo o Prejuízo Consequencial: Seguro de Interrupção de Negócios
- Perda Máxima Provável (PML) Explicada: Seguro e Gestão de Risco
-
 Aversão à Perda: A Psicologia por Trás das Decisões Financeiras
A aversão à perda é um viés da finança comportamental onde investidores sentem a dor de uma perda mais de duas vezes mais intensamente que o prazer de um ganho equivalente. Quanto mais perdas experime...
-
 Entendendo o Maximum Drawdown (MDD): Guia Completo
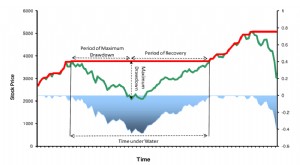
O maximum drawdown (MDD) mede a queda máxima no valor de um investimento, dada pela diferença entre o valor do menor fundo (trough) e o do maior pico anterior ao fundo. O MDD é calculado ao longo de u...