
Poupança Inteligente: Ajustes Simples para Melhorar Sua Saúde Financeira
Há alguns meses, estava num bar com uma boa amiga. Entre uma rodada de drinks e outra, no meio do burburinho, ela confessou envergonhada que, apesar de ter quase 20.000 dólares em dívida no cartão de crédito, ainda precisava usar o cartão. Não era que ela gastasse de forma frívola ou vivesse sem plano. Na verdade, era super meticulosa com o orçamento. Simplesmente não ganhava o suficiente.
Depois de pagar as contas, mal sobrava algo na poupança para curtir uma noite com amigos. Por se sentir tão apertada, recorria ao plástico.
É obviamente mais fácil poupar para emergências quando se ganha mais. Mas como fazer quando as finanças estão apertadas?
Se suas circunstâncias dificultam a poupança, não precisa se mudar para onde o custo de vida é menor nem conseguir uma promoção enorme para começar a guardar mais. Dá para poupar fazendo pequenos ajustes. Veja como:
Transfira para Conta Poupança de Alto Rendimento
Simplesmente mover seu dinheiro para outra conta poupança que pague mais juros pode ajudar a atingir sua meta mais rápido. O que procurar? Uma conta com alto rendimento percentual (APY).
Encontra contas de alto rendimento tanto em bancos online quanto tradicionais. Estas instituições oferecem de 2,0% a até 2,5% APY. Sei que 2% mal acompanha a inflação. Mas se vai deixar dinheiro na poupança, melhor colocá-lo onde renda mais que a média nacional de 0,09%.
Exemplo: se colocar 5.000 dólares numa conta com APY de 0,09% e depositar 50 dólares por mês, após um ano terá 5.604,77 dólares. Mas se colocar o mesmo valor numa conta com 2,02%, o dinheiro cresce para 5.708,11 dólares. Com uma pequena mudança, ganha 100 dólares a mais por ano.
Antes de mudar de banco, leia as regras com atenção. Precisa fazer depósito mínimo, manter número mínimo de transações por mês, ou optar por extrato digital? Certifique-se de que os requisitos funcionam para você e não vão sabotar sua tentativa de poupar.
Separe Despesas Fixas e Variáveis
Já escrevi sobre orçamento semanal e começar o orçamento no dia que melhor funciona para você. Mas também ajuda separar despesas fixas e variáveis. Fixas são as que não mudam de valor todo mês — aluguel, contas de luz/água, assinaturas, internet. Variáveis são gastos que mudam mês a mês — supermercado, lazer, roupas, itens pessoais, etc.
Automatizar a poupança fica mais fácil quando você divide fixas e variáveis. Pode fazer isso calculando quanto precisa para cobrir as fixas e separando esse valor num cartão de débito. Saberá exatamente quanto tem para variáveis a cada semana. Se tem 350 reais para variáveis como mercado, restaurantes e roupas, pode separar uma parte desse valor para a poupança. O resto usa nas despesas do dia a dia.
Automatize Sua Poupança
Vou defender para sempre a abordagem "configure e esqueça". Alguns especialistas acham que automação torna você preguiçoso. Mas na minha experiência, ela elimina a fadiga de decisão que pode impedir você de poupar.
Não precisa ficar pensando se pode guardar aquele dinheiro; você já se comprometeu antes. Sim, ainda tem dívida estudantil pairando sobre a cabeça, e outros compromissos e metas. Mas o pior que pode acontecer é ter que fazer ajustes depois.
Se quer poupar 3.000 reais em seis meses, precisa guardar 118,20 reais por semana. Visando 6.000 no mesmo prazo? Terá de poupar 236,40 por semana.
Crie um Fundo de Extravagância
Mesmo mal dando conta das contas, é importante ter um fundo de extravagância — em vez de negar o impulso de se dar um mimo, abrace-o. Acredito firmemente que um fundo assim pode salvar seu orçamento. Pode criá-lo cortando gastos ou fazendo um bico. Bons momentos para trabalho extra são quando as pessoas estão se divertindo ou de férias — como na temporada de futebol, ou nas festas.
Primeiro, crie uma conta poupança só para dinheiro que você pode gastar como quiser. Depois, se decidir economizar propositalmente numa área — comer fora, beber em bares, comprar roupas — guarde exatamente quanto economizou. Se ficou em casa cozinhando em vez de jantar fora e economizou 30 reais, coloque 30 reais no fundo para um mimo futuro. Suas decisões conscientes de gasto devem trazer benefício imediato.
Considere Transferência de Saldo
Para economizar em juros, considere transferir o saldo atual do cartão de crédito para um com taxa zero de APR introdutória. O período introdutório costuma durar de 6 a 21 meses. Nesse tempo, não paga juros sobre o saldo. A meta é quitar o restante antes que o período acabe.
Interessado? Não tão rápido. Antes de transferir, saiba qual será a taxa de transferência. Geralmente é uma porcentagem do saldo. Além disso, descubra qual será o APR após o período introdutório.
Se por algum motivo não conseguir quitar antes do fim da taxa zero, ficará com saldo num cartão com taxa potencialmente mais alta que a do cartão anterior. Resumo: embora a ideia de não pagar juros por um tempo seja tentadora, leia as letras miúdas para saber exatamente no que está se metendo.
Pode parecer missão impossível poupar quando se carrega dívidas e outros fardos financeiros. Mas é mais viável do que parece — pequenos ajustes aqui e ali fazem grande diferença a longo prazo.
-
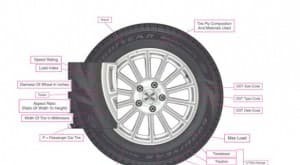
Economize em Pneus: Guia Completo de Compra
Comprar pneus pode ser confuso quando você leva em conta os diferentes fabricantes, classificações, garantias, serviços, etc. Pode ser ainda mais confuso quando você é pego de surpresa e não teve temp
-
11 Estratégias Comprovadas por Especialistas para Economizar Dinheiro e Reduzir Despesas
Ligue para o cara do cabo.Use a regra do 1%.Permita-se alguma procrastinação estratégica.Todos tivemos que ser criativos com nossos orçamentos este ano, mas sempre há espaço para mais engenhosidade qu
Artigos em Destaque
- Poupança de Emergência: Passos Rápidos para Cortar Gastos e Gerir Finanças
- Quanto Você Deve Poupar? Guia Completo
- Escambo: Forma Inteligente de Economizar e Trocar Serviços
- Economia no Seguro Pet: Dicas para Cobertura Acessível
- Fatura do Telemóvel: Dicas de Especialistas para Poupar
- Alcance a Liberdade Financeira: Economize $100 Diários e Construa Riqueza
- Economize Combustível: Estratégias Comprovadas para Reduzir Custos com Gasolina
- Gestão Financeira Inteligente para Estudantes: Estratégias Comprovadas de Poupança
-
 Reduza Custos com Carro: Estratégias Inteligentes para Economizar
Embora possa não parecer, ter e dirigir um carro será uma parte importante do seu cenário financeiro durante toda a vida adulta. E, como em todos os aspectos financeiros, vale a pena ser um tomador de...
-
 10 Formas Comprovadas de Economizar e Alcançar Suas Metas Financeiras
Todas as metas financeiras, desde construir sua reserva de emergência até comprar uma casa ou preparar a aposentadoria, têm uma coisa em comum: você precisa economizar dinheiro para alcançá-las. Por i...