
7 Erros Comuns de Poupança que Americanos Cometem (e Como Corrigi-los)
Gastar demais e mal poupar? Bem-vindo ao clube.
Muitos de nós adoraríamos ter uma almofada de poupança adequada ou um fundo para dia chuvoso maior. E para aqueles que não estão vivendo no limite, talvez pudéssemos. Alguns ajustes e pequenas mudanças poderiam potencialmente fazer grande diferença.
Pesquisas recentes revelaram alguns dos erros mais tolos de poupança dos americanos. Largar maus hábitos e fazer pequenas mudanças pode ajudar você a chegar um passo mais perto de atingir suas metas financeiras.
1. Não saber sua taxa de juros
Não há razão para esperar para abrir nova conta poupança, especialmente se você tem a mesma há um tempo. Mas será difícil escolher uma melhor se você não faz ideia de quanto juros está ganhando atualmente.
Entre pessoas com conta poupança, 52% não sabem qual é seu rendimento percentual anual, segundo pesquisa de 2018 da PurePoint Financial.
"(Eles) não estão necessariamente equiparando o impacto do que poderiam ganhar na poupança em suas compras do dia a dia ou mesmo tendo noção disso", diz Maha Madain, chefe de marketing empresarial da PurePoint Financial.
2. Assumir que contas corrente e poupança pagam o mesmo rendimento
Pesquisa da PurePoint com 2.000 pessoas encontrou que cerca de 2 em 5 acham que suas contas corrente e poupança oferecem a mesma quantidade de juros. Claro, se isso é preciso depende de com quem você banco.
A conta poupança média paga 0,10% APY, segundo dados da Bankrate. E a pesquisa mais recente de taxas de conta corrente e caixa eletrônico da Bankrate encontrou que a conta corrente com juros média paga 0,06% APY.
Esses rendimentos são essencialmente iguais. Mas contas poupança de alto rendimento atualmente pagam acima de 2% APY.
Comece a pesquisar e verá que poderia facilmente ganhar muito mais juros em outro lugar, especialmente se tem uma almofada de poupança decente.
"Agora é momento particularmente importante para pesquisar e garantir que você está obtendo o melhor retorno porque os maiores rendimentos em poupança líquida estão acima de 2%, que é a meta de inflação do Fed", diz Greg McBride, CFA, analista financeiro-chefe da Bankrate. "Então a diferença entre pesquisar ou não é a diferença entre manter o poder de compra da sua poupança ou languir num retorno que é fração de 1%."
3. Manter dinheiro em conta poupança de baixo rendimento
É uma vergonha quanta gente mantém dinheiro em conta poupança pagando pouco ou nenhum juro. Segundo pesquisa da Bankrate de maio de 2019, mais de 4 em cada 10 entrevistados ganham ou nada ou menos de 1% anualmente.
Apenas pequena parcela dos participantes (14%) disse que ganha alguns dos maiores rendimentos que bancos oferecem.
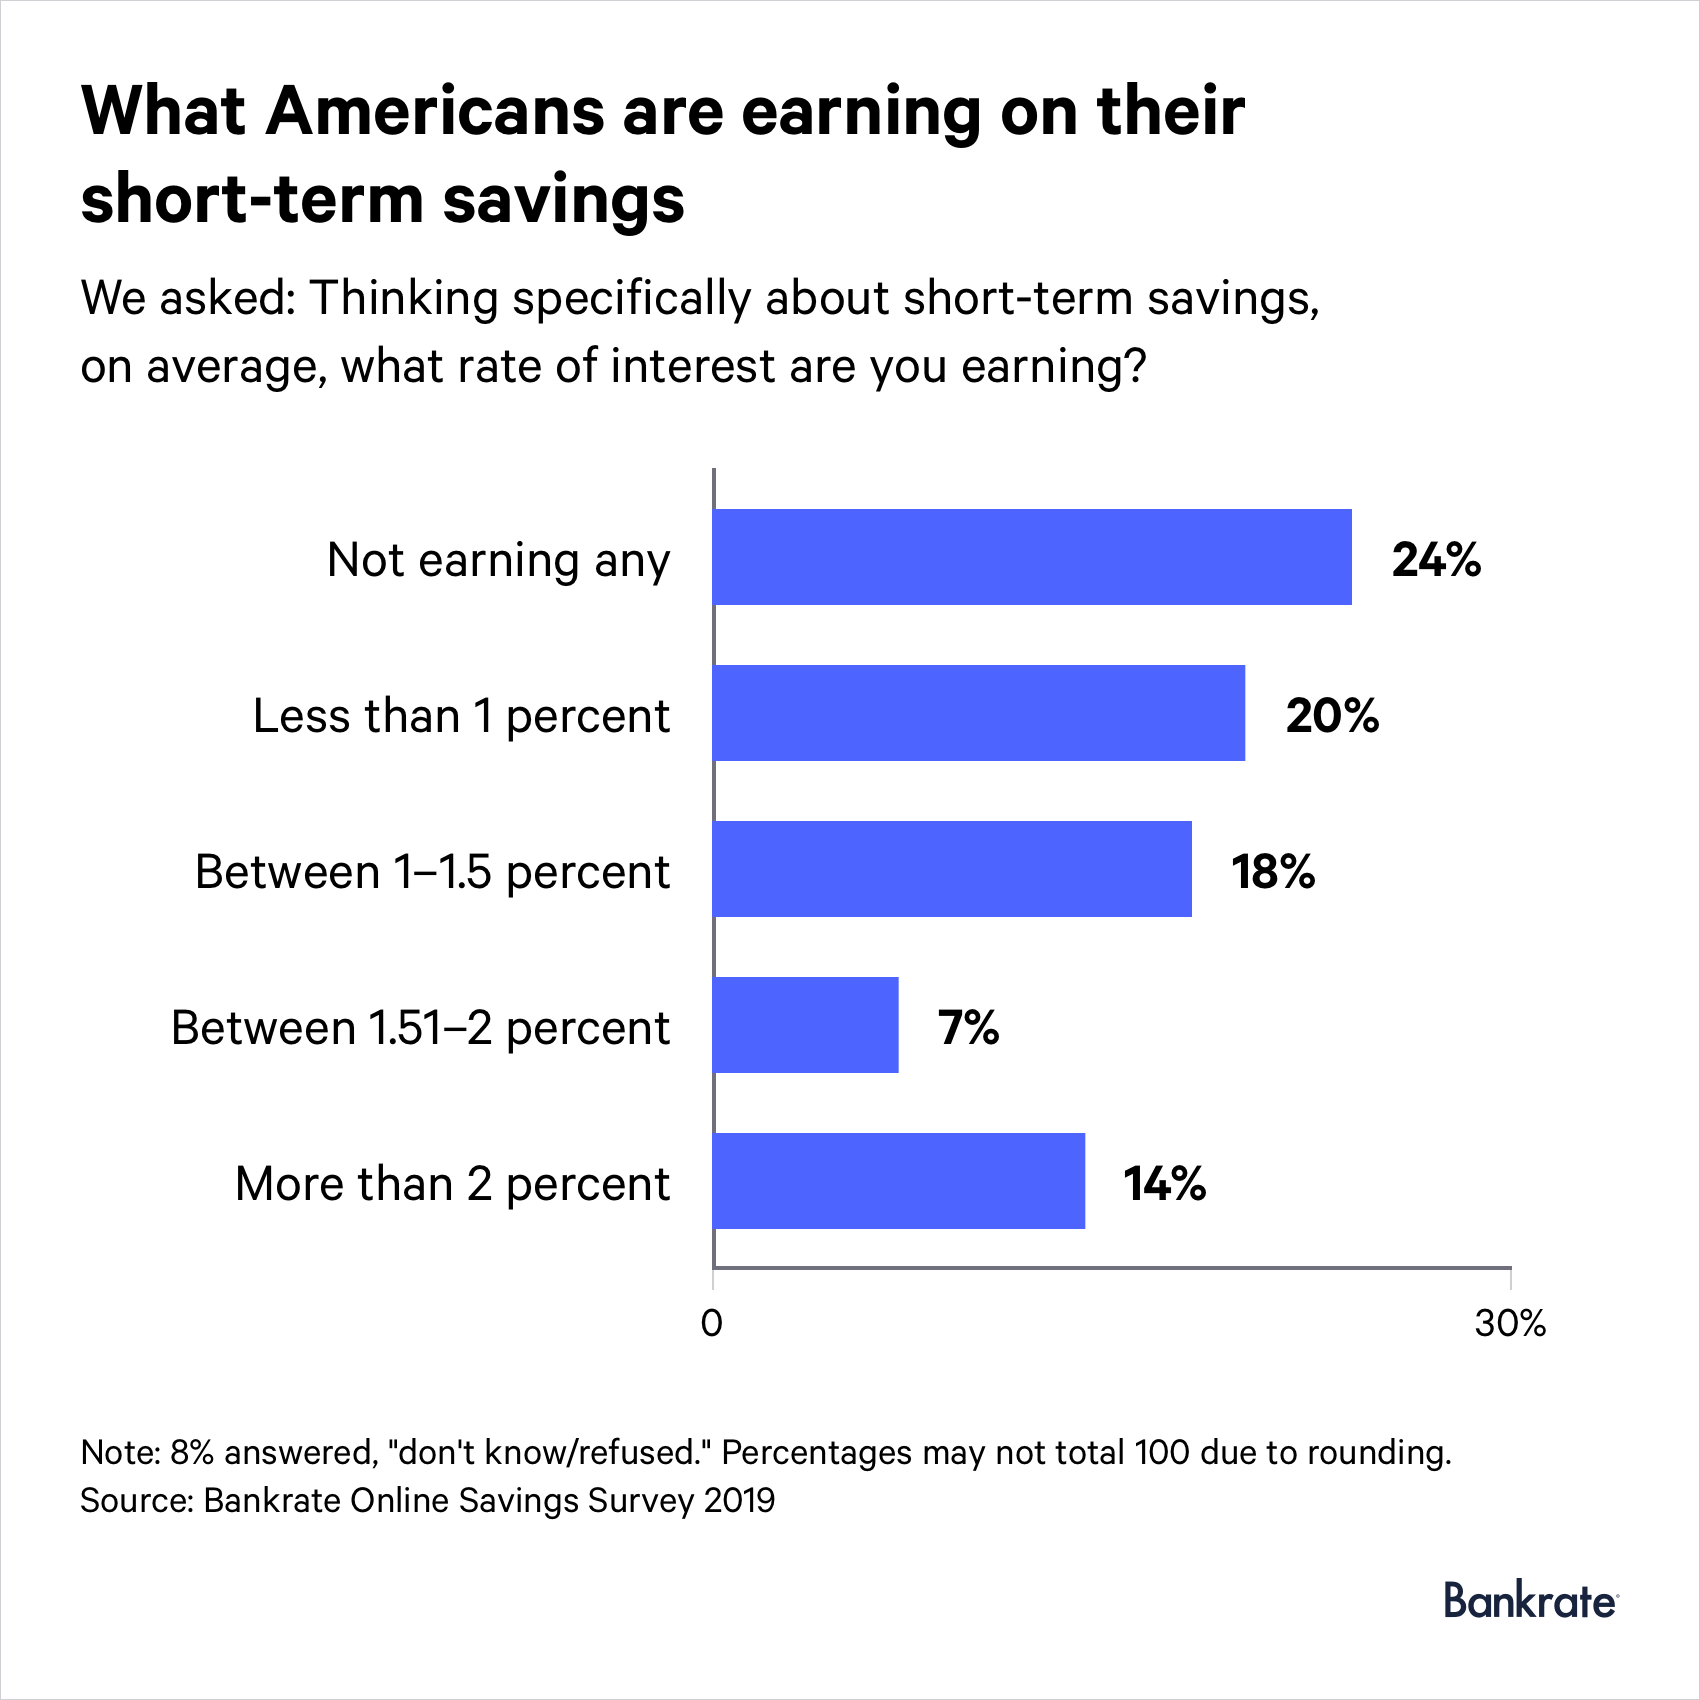
"Resume-se a ser desleixado ou complacente com seu dinheiro, caso em que não é tanto função de taxas de juros quanto a velha desculpa 'ainda não tive tempo'", diz McBride. "Em outros casos, é só o fato de que para muita gente, eles têm pouca poupança. Não têm muito em termos de poupança. E então mesmo um rendimento melhor não vai gerar muito em juros adicionais porque não têm muito em poupança."
4. Deixar dinheiro parado na conta corrente
Outro erro ruim que muitos de nós cometemos é tratar nossas contas correntes como contas poupança. O americano médio tem quase $5.000 parados em conta corrente ou carteira digital, segundo PurePoint Financial. Isso não é esperto, considerando o quão pouco contas correntes pagam, mesmo se forem contas com juros.
É possível encontrar contas corrente com recompensas pagando mais de 3% APY. Mas você não vai ganhar tanto juros sem pagar seu preço. Terá que cumprir alguns requisitos, como usar seu cartão de débito certo número de vezes todo mês. Por isso você provavelmente está melhor com conta poupança de alto rendimento.
5. Ignorar bancos online
Abrir conta em banco online é a forma mais fácil para poupadores ganharem mais juros. Bancos online oferecem rendimentos mais de 20 vezes maiores que a média nacional. Mas numa pesquisa da Bankrate, mais da metade dos participantes (58%) disse que ou não tem atualmente conta poupança ou mercado monetário online ou nunca teve uma antes.
Segundo Ally Bank, manter poupança em bancos físicos custa consumidores bilhões de dólares em juros não ganhos anualmente.
"Melhor existe, e eles estão perdendo por não dar outra olhada em suas finanças e no que bancos online podem fazer por eles", diz Anand Talwar, executivo de depósitos e estratégia do consumidor da Ally.
6. Não automatizar sua poupança
Entrar no hábito de economizar regularmente pode ser difícil. Isso poderia mudar se você automatizar o processo de guardar fundos dos seus contracheques.
"Depositar fundos na sua conta poupança numa base regularmente agendada — ou 'automatizar' sua poupança — é forma eficaz de fazer poupança uma prioridade contínua", diz Thea Mason, vice-presidente de depósitos na PenFed Credit Union.
Mas enquanto há muitas ferramentas que automatizam sua poupança, nem todos estão aproveitando. Pesquisa de 2018 com 1.000 adultos divulgada pela PenFed encontrou que menos da metade (48%) usa ferramentas de poupança automática.
A pesquisa também encontrou que adultos usando ferramentas de poupança automática têm $3.800 a mais em poupança, em média, que adultos que só usam app bancário e $4.100 a mais que adultos que não usam ferramenta de poupança automática nem app bancário.
7. Pegar emprestado da poupança de aposentadoria
Um erro não-tão-tolo que alguns americanos cometem é mexer em contas de aposentadoria prematuramente. Quase 3 em cada 10 pegaram empréstimo, saque antecipado e/ou saque por dificuldade de um 401(k), conta de aposentadoria similar ou IRA, segundo relatório da Transamerica.
Precisar pagar dívida ou cobrir emergência financeira são as razões mais comuns que trabalhadores emprestam de plano 401(k) ou conta similar. Mas usar poupança de aposentadoria de longo prazo para resolver problemas de curto prazo pode voltar para assombrar você.
"Dado que está impactando o tamanho da conta agora, pode ter efeito composto no tamanho da conta de aposentadoria quando atingirem idade de aposentadoria", diz Catherine Collinson, presidente e CEO do Transamerica Institute e Transamerica Center for Retirement Studies. "Por exemplo, ao mexer na poupança, eles têm menos poupança para crescer e menos poupança para potencialmente se beneficiar da composição de seus investimentos ao longo do tempo."
— Nota: versão anterior desta matéria mencionava campanha promocional da Ally Bank para clientes de conta depósito que não está mais disponível.
-
O Maior Erro de Gestão Financeira dos Americanos (e Como Corrigi-lo)
Quase 100% dos americanos estão a cometer um grande erro de gestão financeira. Descubra qual é aqui. Há muito que entra na gestão financeira bem-sucedida — e demasiados americanos estão a falhar em as
-
Top 4 Despesas que Americanos Estão Cortando para Aumentar a Poupança
Quer economizar mais? Aqui estão quatro despesas que seus compatriotas americanos estão cortando para aumentar a poupança.Encontrar dinheiro para poupar pode ser difícil, mas é importante se você quer
Artigos em Destaque
- COVID-19 e Aposentadoria: Evitando Erros Caros em Tempos Incertos
- Erros Comuns na Poupança para a Reforma que os Americanos Cometem
- Melhores Contas Poupança: Garanta Seu Futuro Financeiro em Ambientes de Juros Baixos
- Erros comuns de poupança para evitar em cada fase da vida
- Melhores taxas de juros: bancos com rendimentos acima da média em poupança e CDB
- Top 10 Melhores Cidades para Poupança: Impulsione Sua Segurança Financeira
- Por Que Você Poupa Dinheiro? Entendendo Seus Objetivos de Poupança
- Hábitos financeiros positivos que valem a pena adotar
-
 Evite Estes 5 Erros Comuns de Poupança e Impulsione seu Futuro Financeiro
Você está sendo inteligente sobre poupar dinheiro? Aqui estão alguns erros de poupança que você deve parar de cometer agora. Poupar dinheiro é vital — isso não é segredo. Infelizmente, muitos american...
-
 Evite Erros Caros: 7 Erros Bancários Comuns e Como Corrigi-los
Quase todo mundo comete pelo menos um destes erros. Na superfície, bancar parece simples. Você escolhe um banco, coloca seu dinheiro nele, e pega emprestado quando precisa fazer uma grande compra. Iss...