
Investimentos Alternativos de Alto Risco: Riscos e Adequação para Investidores
Um conjunto totalmente novo de investidores agora tem acesso a certos investimentos de alto risco, como hedge funds e private equity, como resultado de algumas mudanças recentes de regras da Securities and Exchange Commission (SEC) e do Department of Labor (DOL). É parte de uma tendência de abrir investimentos alternativos mais exóticos para um público mais amplo.
Embora alguns investidores possam receber bem a capacidade de acessar esses investimentos potencialmente lucrativos, a maioria dos investidores é melhor servida aderindo a investimentos mais seguros, que ainda tipicamente performam tão bem quanto essas opções de maior risco e às vezes as superam.
Veja quem está recém-elegível para acessar esses investimentos de alto risco e por que você provavelmente está melhor investindo em um fundo de índice tradicional.
Quais investidores obtêm acesso a esses investimentos exóticos?
Hedge funds e private equity são dois dos tipos mais exóticos de produtos de investimento, e tradicionalmente foram reservados para indivíduos de alto patrimônio líquido ou maiores rendimentos — os chamados "investidores qualificados". Mas a definição de investidor qualificado está se tornando mais inclusiva.
A SEC aprovou uma expansão de quem se qualifica como investidor qualificado no final de agosto. Esses investidores agora incluem detentores de licença de corretor de nível básico, bem como "funcionários conhecedores" de algumas empresas de investimento. Também permite que a SEC certifique indivíduos com base em "certificações profissionais, designações" ou "outras credenciais emitidas por uma instituição educacional credenciada", que a SEC pode determinar posteriormente.
Além de hedge funds e private equity, investidores recém-qualificados também terão a capacidade de investir em valores mobiliários ofertados privadamente, onde as regulamentações são mais frouxas que em mercados públicos.
Sob as regras antigas, investidores qualificados eram indivíduos que tinham mais de $1 milhão em ativos líquidos, não incluindo residências, ou que ganhavam pelo menos $200.000 anualmente nos últimos dois anos. Esses indivíduos eram presumidos como mais sofisticados ou pelo menos capazes de absorver perdas.
A nova definição move em direção a uma definição baseada em conhecimento e não apenas riqueza.
Isso não é um padrão irrazoável, já que riqueza não confere a capacidade de investir sensatamente, apenas a capacidade de suportar perdas sem ficar desamparado. Então parece sensato mudar parte da base para investir nesses produtos mais arriscados para um padrão baseado em conhecimento de investimento.
"Eles também querem nivelar o campo de jogo para que todos os investidores razoavelmente qualificados tenham acesso às mesmas oportunidades", diz Christopher Mizer, CEO da Vivaris Capital, uma empresa de investimento em ativos alternativos em La Jolla, Califórnia.
Embora a mudança faça sentido prático, também é do interesse dos grandes players financeiros. É parte de um impulso da indústria financeira e da administração Trump para expandir o número de pessoas que podem acessar esses produtos, e assim o pool de capital disponível para investir neles.
"Este é um bom passo adiante, no geral, para permitir que indivíduos ganhem liberdade em suas decisões de investimento", diz Scott San Emeterio, CEO e fundador da BallStreet Trading. Ele reconhece, ainda, que reguladores devem definir claramente a adequação de cada tipo de investimento para investidores.
A mudança nas regras de qualificação segue uma decisão anterior este ano do DOL de permitir que planos 401(k) patrocinados por empregadores acessem private equity como parte de um fundo diversificado, como um target-date fund.
O hedge fund Bridgewater e empresas de private equity Carlyle e Blackstone Group estavam entre os que apoiaram a expansão da qualificação, segundo o Wall Street Journal. Uma razão: taxas em produtos mais exóticos permanecem robustas, enquanto taxas de gestão em fundos tradicionais vêm caindo há pelo menos duas décadas. Parte da razão para essas taxas mais altas é o reputado desempenho superior dos fundos, ou pelo menos o potencial para desempenho superior.
Investimentos mais arriscados estão na mesa
Embora a indústria financeira esteja trabalhando duro para colocar seus produtos exóticos na mesa, isso não significa que valham a pena investir. Na verdade, pode significar o inverso, embora alguns investidores acreditem que o acesso ao alegado "smart money" como private equity possa melhorar seus retornos gerais.
"Os retornos gerais de ativos alternativos, incluindo private equity, venture capital, desenvolvimento imobiliário, etc., historicamente foram maiores que ações públicas", diz Mizer, observando que algumas das diferenças de desempenho dependem do período de medição.
No entanto, pelo menos alguma evidência refuta a ideia de que esses produtos sofisticados como um todo superam um fundo de índice básico do Standard & Poor's 500, onde os retornos médios foram de cerca de 10% anualmente em longos períodos.
Por exemplo, pesquisa de Ludovic Phalippou na Said Business School da Universidade de Oxford indica que de pelo menos 2006 até o final de 2019 o desempenho de fundos de private equity, líquido de taxas, apenas igualou o de mercados de ações públicas.
Para obter tal desempenho, investidores tipicamente têm que travar dinheiro por anos, pagar altas taxas, independentemente do desempenho, e suportar desempenho inconsistente mesmo de gestores "bons". Essas são desvantagens significativas, comparadas a investir em empresas de capital aberto.
E a natureza de algumas das estratégias usadas por private equity torna seus fundos inerentemente mais arriscados que um simples fundo de índice S&P 500.
Para obter uma amostra de uma estratégia de private equity, considere leveraged buyouts, admitidamente uma das abordagens mais controversas. Nesta estratégia, uma empresa de private equity pode comprar uma empresa de capital aberto, financiando a compra com cargas massivas de dívida. Frequentemente, a estratégia operacional envolve cortar custos ao osso, reduzir pessoal e aumentar cargas de trabalho. Então a empresa vende a companhia de volta ao mercado público, e a empresa paga lentamente sua dívida, se puder.
Esta estratégia requer pelo menos alguns anos para executar, e frequentemente cinco a sete anos, durante os quais os fundos dos investidores podem ficar travados. A enorme carga de dívida também torna a empresa mais arriscada. Se os negócios piorarem por qualquer razão, a empresa pode ter dificuldade em sobreviver. De fato, esse perigo para empresas é uma das principais acusações contra empresas de private equity.
No entanto, se a empresa sobreviver, os investidores podem ganhar muito dinheiro à medida que ela paga a dívida e os retornos aos acionistas disparam. Mas sucesso ou fracasso, a empresa tem que assumir mais risco.
Então os investidores também podem estar assumindo maior risco em troca de retornos que apenas igualam o que investidores públicos podem acessar em um fundo de índice básico. Além disso, investidores de fundos têm liquidez imediata, pagam taxas menores e têm mais transparência em seus investimentos, comparado a private equity.
Investidores devem apostar em ativos alternativos?
Dados os maiores riscos e os mesmos retornos que ações públicas, parece que o efeito líquido de investir em algumas dessas estratégias alternativas pode ser enriquecer os funcionários que servem o mundo das altas finanças. Então por que um investidor compraria um desses produtos alternativos?
"Quando você fala de investidores com acesso e capacidade de investir em private equity ou hedge funds, você fala de investidores interessados tanto em diversificação quanto em diferenciação", diz San Emeterio.
"Investidores nesse nível estão felizes em assumir investimentos mais focados em risco e crescimento, porque a ideia de um retorno de 20 vezes supera o custo de oportunidade de um nominal 5% com o S&P", diz ele. E não é uma escolha entre um ou outro para este grupo.
"Eles provavelmente estão bastante investidos no S&P e podem se dar ao luxo de assumir risco através de investimentos alternativos, além dessas posições centrais de ações", diz ele.
E isso soa como um plano razoável para investidores de alto patrimônio que podem se dar ao luxo de arriscar alto ou potencialmente perder tudo. Mas e investidores de meios mais modestos, como aqueles que podem comprar uma participação em private equity apenas como parte de seu plano 401(k)?
Esses investidores realmente precisam prestar atenção, pois podem acabar pagando taxas mais altas e recebendo pouco desempenho em troca do privilégio, dependendo do fundo.
"Por sua própria natureza, estruturas de private equity e hedge funds são complexas e opacas para o investidor médio", diz Dr. Robert Johnson, professor de finanças na Heider College of Business da Creighton University.
Além de taxas enormes, "os retornos diferem amplamente por firma e vintage", diz ele, observando que oferecer tais fundos a investidores de varejo "é a antítese da tendência em direção ao investimento passivo em ações de índice que foi defendida pelo falecido fundador da Vanguard, Jack Bogle."
Conclusão
Investidores que podem pagar as altas taxas e suportar as outras desvantagens de investimentos alternativos podem fazê-lo. Mas a maioria dos investidores é melhor servida aderindo ao testado e comprovado, como um fundo S&P 500, que foi defendido pelo lendário investidor Warren Buffett.
"A linha de fundo para investidores é que taxas são certas e retornos são incertos", diz Johnson. "Se você pode minimizar taxas, tem uma chance melhor de maximizar retornos. O grande vencedor é a indústria de private equity e hedge funds. Os perdedores serão o público investidor."
-
Fundos de Índice: A Forma Mais Inteligente de Investir para Crescimento de Longo Prazo
Às vezes parece que quase todos buscam algum método infalível para bater o mercado e obter retorno muito maior nos investimentos. Isso pode incluir investir em fundos geridos ativamente, comprar ações
-
Investimento Móvel Inteligente: Como Escolher os Apps e Estratégias Certos
Ao se tornar um investidor móvel, você se junta a um grupo crescente de americanos com aspirações semelhantes de construir riqueza. Felizmente, aplicativos de investimento móvel podem dar uma vantage
Artigos em Destaque
- A importância do investimento a longo prazo: construir riqueza ao longo do tempo
- Monitoramento Eficaz de Investimentos: 3 Dicas Essenciais
- 15 Investimentos Alternativos para Diversificar seu Portfólio
- Erros Comuns de Quem Investe por Conta Própria: Como Evitar Riscos na Carteira
- Entendendo a Governança Cripto: Como DAOs Estão Remodelando o Investimento
- Investimento DIY: Gerir Sua Própria Carteira é Ideal para Você?
- Identifique Seu Perfil de Investidor: Ativo, Baixa Manutenção ou Mãos-Livres?
- Além do Buy and Hold: Uma Abordagem Estratégica para Investimento de Longo Prazo
-
 InvestGrail: Guia para Iniciantes sobre Investimentos Inteligentes
À medida que as necessidades das pessoas se expandiram na nova era, milhões recorreram a investimentos em diferentes tipos de oportunidades financeiras na esperança de obter retornos lucrativos. O núm...
-
 Mercado Mid-Cap: Desempenho Recente e Cautela para Investidores
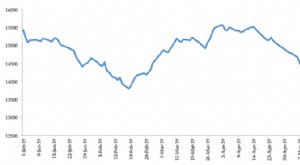
O setor mid-cap passou por uma montanha-russa desde 2017. O segmento que gerou mais de 48,1% de retorno em 2017 encerrou 2018 em -13,4% e estava em -2,0% de retorno em 2019 (até 28 de maio de 2019). ...