
Entendendo a Security Market Line (SML) | Modelo de Precificação de Ativos de Capital
A Security Market Line (SML) é uma representação visual do Capital Asset Pricing Model (CAPM). O CAPM é um modelo que descreve a relação entre retorno esperado e risco de um valor mobiliário. A fórmula do CAPM mostra que o retorno de um valor mobiliário é igual ao retorno livre de risco mais um prêmio de risco, baseado no beta desse valor mobiliário. A SML é uma representação teórica dos retornos esperados de ativos baseados em risco sistemático, não diversificável.

O risco idiossincrático não está incluído na Security Market Line. De forma mais ampla, a SML traça os retornos esperados do mercado para um valor mobiliário negociável em um dado nível de risco de mercado para o valor mobiliário negociável. O nível de risco é determinado pelo beta de um valor mobiliário contra o mercado.
Teoricamente, o "mercado" refere-se a todos os ativos de risco. Na prática, um proxy é tipicamente usado. Exemplos de proxies comuns são o Dow Jones Industrial Average (DJIA), S&P 500 Index e o NASDAQ 100. A Security Market Line também pode ser usada para entender graficamente a precificação de um ativo. No entanto, a SML nem sempre é aplicável na prática, pois há suposições muito amplas envolvidas que nem sempre se aplicam.
Suposições da Security Market Line
Como a Security Market Line é uma representação gráfica do Capital Asset Pricing Model (CAPM), as suposições para o CAPM também valem para a SML. Mais comumente, o CAPM é um modelo de um fator baseado apenas no nível de risco sistemático a que um valor mobiliário está exposto.
Quanto maior o nível de risco sistemático, maior o retorno esperado para o valor mobiliário – mais risco igual a mais recompensa. É uma relação linear e explica por que a Security Market Line é uma linha reta. No entanto, suposições muito amplas precisam ser feitas para que um modelo de um fator seja sustentado. Abaixo estão algumas suposições da SML:
- Todos os participantes do mercado são tomadores de preço e não podem afetar o preço de um valor mobiliário.
- O horizonte de investimento para todos os investidores é o mesmo.
- Não há vendas a descoberto.
- Não há impostos ou custos de transação.
- Existe apenas um ativo livre de risco.
- Existem múltiplos ativos de risco.
- Todos os participantes do mercado são racionais.
Componentes da SML
A Security Market Line é composta pela taxa livre de risco, pelo beta do ativo relacionado ao mercado e pelo prêmio de risco de mercado esperado. Os componentes resultarão no retorno esperado de um ativo. Além disso, a fórmula da SML pode ser usada para calcular o prêmio de risco do ativo. Abaixo está a fórmula para calcular a Security Market Line:
Security Market Line = Taxa Livre de Risco + [Beta * (Retorno Esperado do Mercado – Taxa Livre de Risco)]
Onde:
- Taxa Livre de Risco – Taxa livre de risco atual
- Beta – Beta do valor mobiliário em relação ao mercado
- Retorno Esperado do Mercado – Retorno esperado de todos os ativos de risco
Plotar a função para todos os betas positivos, com a restrição de um prêmio de risco de mercado positivo (Retorno Esperado do Mercado – Taxa Livre de Risco), dará a típica Security Market Line. Para obter o prêmio de risco esperado de um valor mobiliário, subtraia a primeira taxa livre de risco de ambos os lados da equação. Produzirá:
Prêmio de Risco Esperado do Valor Mobiliário = Beta * (Retorno Esperado do Mercado – Taxa Livre de Risco)
SML e Precificação de Ativos
A Security Market Line também pode ser usada para determinar se um ativo está sobreprecificado ou subprecificado, dado seu nível de risco sistemático, comparado ao mercado. Graficamente, se o ativo oferece um retorno maior que o do mercado para um dado nível de risco sistemático, ele será plotado acima da Security Market Line. No entanto, se o ativo oferece um retorno menor que o do mercado para um dado nível de risco sistemático, ele será plotado abaixo da Security Market Line.
Se um ativo é plotado acima da Security Market Line, ele está subprecificado. Se um ativo é plotado abaixo, ele está sobreprecificado. A razão intuitiva pela qual um ativo plotado acima da SML está subprecificado é que ele está dando um retorno maior que o mercado, e é porque o custo de comprar o ativo não é grande o suficiente. O retorno de um ativo está diretamente relacionado ao preço pelo qual o ativo é comprado. Assim, com a Security Market Line, se um ativo está fornecendo um retorno muito grande, significa que ele está subprecificado.
A mesma intuição vale para quando um ativo está sobreprecificado. O preço do ativo é muito alto, o que corrói os retornos que o ativo fornece e, assim, faz com que o ativo seja plotado abaixo da Security Market Line. Com a Teoria do Mercado Eficiente, ativos plotados acima da SML são comprados, o que aumenta a demanda e o preço do ativo, diminuindo assim seu retorno esperado e trazendo-o de volta à Security Market Line.
Mais Recursos
A CFI é a provedora oficial do programa global Capital Markets & Securities Analyst (CMSA)®, projetado para ajudar qualquer pessoa a se tornar um analista financeiro de classe mundial. Para continuar avançando em sua carreira, os recursos adicionais abaixo serão úteis:
- Beta: Medida da volatilidade dos retornos de um valor mobiliário em relação ao mercado inteiro.
- Retorno Esperado: Valor esperado da distribuição de probabilidade de possíveis retornos que um investimento pode fornecer.
- Risco Idiossincrático: Risco inerente ao investimento em um ativo específico.
- Prêmio de Risco de Mercado: Retorno adicional que um investidor espera por manter um portfólio de mercado de risco em vez de ativos livres de risco.
-
Entendendo o S&P 500: Um Guia Completo
O Índice Standard and Poors 500, abreviado como índice S&P 500, é um índice composto pelas ações de 500 empresas de capital aberto nos EUA com os maiores valores de capitalização de mercado. A capital
-

Entendendo o Mercado de Ações: Um Guia para Iniciantes
O mercado de ações refere-se a mercados públicos que existem para emissão, compra e venda de ações que negociam em uma bolsa de valores ou over-the-counter (mercado de balcão). Ações, também conhecida
Artigos em Destaque
- Razão Avanço/Queda (ADR): Um Guia Completo
- Linha Avanço/Queda: Entendendo o Momentum do Mercado
- Linha Avanço/Queda: Entendendo Sentimento e Tendências de Mercado
- Entendendo o Mercado de Leilão (Call Market): Horários e Formação de Preços
- Índice Ponderado por Capitalização (CWI): Explicado
- Mercado de Derivativos: Participantes, Contratos e Críticas
- Presságio de Hindenburg: Guia Completo para Prever Crashes no Mercado de Ações
- Como Navegar em Crashes de Mercado: Estratégias de Especialistas para Investidores
-
 Índice NIFTY 50: Entendendo as 50 Principais Ações da Índia | NSE
O NIFTY 50 é o índice mais importante da Bolsa de Valores Nacional da Índia (NSE), localizada em Mumbai. Fundada em 1992, a NSE é a maior bolsa financeira do mercado indiano. O índice avalia o desempe...
-
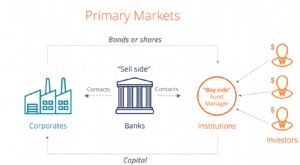 Entendendo o Mercado Primário: Guia Completo
O mercado primário é o mercado financeiro onde novos títulos (public securities) são emitidos e tornam-se disponíveis para negociação por indivíduos e instituições. As atividades de negociação dos mer...