
Estabilidade Financeira para Orçamentos Apertados: Um Guia Prático
Pode ser difícil descobrir como orçar quando você está quebrado. Não só você está tentando adotar um novo hábito, também está aprendendo um novo método de gerenciar seu dinheiro, descobrindo a tecnologia de um novo app... e ainda tem que ir trabalhar, alimentar as crianças, limpar a casa, e achar dinheiro para a próxima conta.
Entre: uma dor de cabeça latejante, indutora de estresse e um forte desejo de evitar a realidade.
Espere um segundo. Respira fundo. Você consegue! E fazer isso vai, no fim, tornar sua vida mais fácil. Vamos começar.
Como Orçar Quando Você Está Quebrado
Vamos percorrer o que você pode fazer — logo de cara — mesmo se estiver curto de grana.
Passo #1: Reorganize suas categorias para melhor corresponder suas prioridades.
Aqui está um exemplo:

O primeiro grupo "Preciso" inclui despesas fixas. São as contas que eu sei que estão vindo. Elas absolutamente têm que ser pagas e eu tenho uma ideia bem sólida de quanto cada uma vai custar.
O segundo grupo "Necessito" é para despesas variáveis. São as despesas que eu sei que estão vindo, mas ou não sei quando, ou a quantia varia. Por exemplo: Manutenção do Carro. Se você tem carro, não é questão de se precisa de conserto, só quando e quanto.
O grupo final "Quero" é despesas opcionais. São as categorias que eu espero poder orçar, mas se as coisas estiverem apertadas, podem ficar para depois. Não preciso comprar música agora. Espero poder, mas posso pular se as coisas estiverem apertadas.
Não sabe como mudar categorias? Assista este vídeo para aprender como.
Passo #2: Configure transações agendadas.
As despesas fixas são provavelmente as contas que você mais teme agora. Justo quando você ganha um pouco de folga, outra aparece para morder! Mas tem uma boa notícia: essas contas são previsíveis. Podemos vê-las vindo e preparar nosso orçamento para revidar.
Veja como: configure transações agendadas para cada conta. A YNAB vai inserir essas transações no registro na data agendada e resetar a transação agendada para a próxima ocorrência.

Como adicionei aquelas transações agendadas, se eu olhar para trás no orçamento posso ver aqueles alertas laranjas me lembrando das contas que estão vindo.

Você também pode arrastar suas categorias para a ordem em que caem no mês. Assim, quando o dinheiro chega, você pode orçar descendo a tela.
Aqui está como configurar uma transação agendada recorrente.
Passo #3: Adicione uma meta a cada Categoria restante.
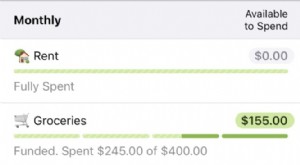
Metas podem ajudar a alertar você sobre quanto precisa financiar outras categorias. Adicionei uma meta semanal para supermercado, porque quero ser lembrado que preciso orçar aquela quantia para supermercado.

Para criar metas de gastos e poupança, basta clicar na categoria, selecionar "Criar Meta" e decidir quanto dinheiro você precisa e até quando. Você pode escolher criar três tipos de metas:
- Necessário para Gastos: Financie até uma certa quantia, com a capacidade de gastar dela ao longo do caminho. Esta opção é boa para categorias como supermercado, feriados ou férias.
- Saldo de Poupança: Aumente sua poupança contribuindo dinheiro rumo a uma certa quantia ao longo do tempo. Esta opção é perfeita para começar um fundo de emergência ou poupar para entrada de casa ou carro.
- Construtor de Poupança Mensal: Reserve uma quantia predeterminada todo mês até desativar a meta. Esta opção é ideal para entrar no hábito de poupar.
Agora, enquanto faz isso, você pode descobrir que para algumas das suas categorias, você não tem ideia de quanto orçar. Não se preocupe com isso. Apenas chute. A maioria das pessoas chuta quando começa; você está começando um orçamento, não esculpindo mandamentos em pedra. Você sempre pode fazer mudanças depois.
Então vá em frente — transforme esses chutes em metas.
Saiba mais sobre como configurar metas no seu orçamento.
Se você selecionar todas as categorias que têm uma meta ou transação agendada anexada, verá um total no lado direito em "Subfinanciado":

Isso é o que você precisa trazer para cobrir todas aquelas categorias. Se você sabe que vai trazer menos que isso, comece a fazer ajustes nas metas onde puder.
Se você traz mais que isso, pode começar a trabalhar nas categorias opcionais.
Passo #4: Orçe os dólares que você tem.
É aqui que fica estressante quando você está descobrindo como orçar quando está quebrado.
Embora possa parecer opressor tomar decisões quando você não tem dinheiro suficiente para cobrir tudo, você precisa fazer um plano bem claro para os dólares que tem.
Se você só tem $148, é absolutamente crítico que você gerencie esse dinheiro muito bem. Aqui está a pergunta que você precisa responder:
O que este dinheiro — estes $148 — precisa fazer antes de eu ser pago de novo?
Responda a pergunta, e então atribua esses dólares onde são mais necessários no orçamento.
Quando você percebe que seu dinheiro é um recurso finito e você nomeia um trabalho — e apenas um trabalho — para cada dólar, o dinheiro começa a parecer um pouquinho escasso. Não entre em pânico! Escassez é na verdade uma coisa boa — dá clareza a você.
Você vai começar a notar conforme dá um trabalho a cada dólar que realmente há um número limitado deles em qualquer momento. Isso é definitivamente um balde de água fria, mas também é a razão pela qual você precisa ser intencional sobre priorizar o que o dinheiro que você tem agora vai fazer por você. Fazer isso ajuda a construir consciência e pode prevenir você de cometer erros caros.
Toda vez que você gasta um dólar, você está fazendo uma escolha. Tem poder nisso. Seja o chefe do seu dinheiro.
Passo #5: Rastreie seus gastos.
Agora que estamos organizados e cientes do que temos, e demos a cada dólar um trabalho, precisamos ficar completamente em cima dos gastos. É aí que as coisas podem sair dos trilhos se você perder essa consciência. Precisamos de foco laser.
Antes de gastar, confira a categoria para ver o que tem lá. Não olhe seu saldo da conta corrente — isso não te diz nada sobre para que esses dólares são. Você precisa do orçamento para isso.
Digamos que você absolutamente precise de $35 para gasolina. Não tem jeito. Você confere sua categoria Transporte e, ai, não tem dinheiro lá. O primeiro passo seria conferir suas outras categorias para ver se você poderia "pegar emprestado" os $35 de uma daquelas. Chamamos isso de WAM aqui na YNAB, porque amamos acrônimos e porque às vezes orçar é como um grande jogo de Whack-a-Mole onde você tem que bater rápido em despesas inesperadas que aparecem.
Mas às vezes a realidade é que você absolutamente precisa de $35 para gasolina e absolutamente não tem $35 para gasolina. Talvez você acabe estourando seu limite da conta e gastando dinheiro que ainda não tem enquanto trabalha nisso.
É fácil se sentir frustrado, ou até envergonhado, sobre estourar o limite, mas é mais importante encarar a realidade da situação. Então, você ainda vai registrar esse gasto no seu orçamento — afinal, aconteceu.
Você vai ficar com gasto excessivo na sua categoria de gasolina. E isso é verdade, mesmo se ver aqueles números em vermelho doa um pouquinho. Você também pode ter que adicionar uma taxa de limite excedido na sua categoria "Juros e Taxas" (e, ai, essas doem). No entanto, você quer registrar o que aconteceu para ter informação precisa.
Quando você for pago da próxima vez, primeiro orçe para cobrir aquele gasto excessivo. Vale mencionar que se você está nessa situação, deve se esforçar para gastar o mínimo possível — gaste apenas o absolutamente necessário. Aquelas pequenas guloseimas baratas que você compra por impulso para se animar são apenas uma cura temporária. Deixe esse dinheiro se acumular em algo mais significativo.
Repita passos #4 e #5.
Deixe o tempo passar. Esta pode ser a parte mais difícil, mas estes passos vão trazer progresso. Dinheiro vai entrar, você vai dar a cada dólar um trabalho, e vai conferir seu orçamento (não suas contas) para tomar suas decisões de gasto. Você vai começar a se sentir menos como se estivesse se debatendo e mais como se estivesse no comando dos seus gastos.
E acredite ou não, você vai começar a gostar de orçar. Ou pelo menos não temer. Você vai ver como uma ferramenta para se sentir no controle, organizado e capaz. Você vai poder comprar aquelas pequenas guloseimas quando quiser porque vai saber que pode pagá-las. Seus sentimentos de culpa ou ansiedade sobre gastar vão diminuir gradualmente. Vale a pena.
Aguente firme — estar quebrado é um tempo estressante. Mas você está aqui, procurando outro jeito, e está reescrevendo sua história agora. Continue assim e você não vai orçar enquanto está quebrado por muito tempo.
(Porque você não vai estar quebrado!)
Se você quer apoio extra enquanto aprende como orçar quando está quebrado, confira nossas sessões gratuitas de perguntas e respostas ao vivo onde um professor da YNAB pode ajudar com tudo, desde configurar um cartão de crédito na YNAB até quebrar o ciclo salário a salário.
-
Orçamentação vs. Registo de Despesas: Entenda a Diferença
Muitas pessoas pensam que registar despesas é orçamentar. Não é. Um registador de despesas é simplesmente um registo do dinheiro que já gastou; um orçamento é um plano real que faz para gastar e poupa
-
4 erros comuns de orçamento e como evitá-los
Um orçamento só funciona se for realista. Muitas pessoas falham porque criam planos incompatíveis com a vida real.1. Não saber quanto gastaAntes de cortar, registre despesas por pelo menos 30 dias. As
Artigos em Destaque
- Orçamento Base Zero: Guia Completo para Empresas
- Orçamento Incremental: Quando e Por Que Usá-lo
- Orçamento Incremental: Vantagens, Desvantagens e Por Que Costuma Ser Problemático
- Crie um Orçamento Pessoal: Guia Passo a Passo
- Orçamento Base Zero vs. Orçamento Incremental: Comparação Completa
- Erros Comuns no Orçamento e Como Corrigi-los
- Orçamento para Lazer: Equilibrando Gastos e Metas Financeiras
- Dicas Essenciais de Orçamento para Iniciantes: Assuma o Controle das Finanças
-
 Desmistificando Mitos do Orçamento: Assuma o Controle das Suas Finanças
Não deixe essas concepções errôneas sobre orçamento impedirem você de assumir o controle do seu dinheiro. Fazer orçamento é algo que todos deveriam fazer, mas muitas pessoas não fazem. Há muitas razõe...
-
 Orçamento para Casais sem Contas Conjuntas: Guia Prático
Vocês escolheram compartilhar a vida, o espaço, o eu, a cama, os sonhos mais íntimos, medos, sucessos e fracassos — mas puseram o pé no chão na hora de compartilhar uma conta bancária. Ei, algumas coi...