
Técnicas de Orçamento de Capital: Guia Completo para Decisões Financeiras
Qualquer pessoa responsável por orçamento de capital dentro de uma empresa deve entender como escolher uma técnica apropriada de orçamento de capital ao tomar decisões. Vários métodos são comumente usados para avaliar projetos e alguns são muito mais reveladores que outros. Principalmente, gestores financeiros olham para valor presente líquido, taxa interna de retorno, taxa interna de retorno modificada, índice de rentabilidade, análise de opções reais e método de anuidade equivalente para tomar decisões informadas sobre quais projetos devem ser perseguidos.
Valor Presente Líquido
Valor presente líquido é a métrica mais poderosa no orçamento de capital, mas requer a maior quantidade de informações de entrada para produzir uma medida útil. Para encontrar o valor presente líquido de um projeto, toda a série de fluxos de caixa do projeto e suas datas devem ser determinadas e então descontadas apropriadamente pelo custo médio ponderado de capital (WACC) da empresa. A estimativa de valor presente líquido é altamente sensível à taxa de desconto (WACC), então qualquer imprecisão pode ter um enorme impacto no fator de decisão. Com a taxa de desconto adequada, a decisão de prosseguir com o projeto é bastante simples: sim se o valor presente líquido for maior que $0, não se for menor que $0 e indiferença se for exatamente $0. Isso porque o valor presente líquido representa a quantia que o projeto gerará para a empresa após contabilizar todas as despesas, custos de financiamento e custos de oportunidade, precificados em dólares de hoje.
Taxa Interna de Retorno
A taxa interna de retorno mede a taxa de desconto que iguala entradas e saídas de caixa de forma que o valor presente líquido seja 0. Para encontrar o TIR, apenas fluxos de caixa são necessários, então não há erro de estimativa por ter que determinar a taxa de desconto adequada da empresa como no valor presente líquido. A taxa interna de retorno é mais útil no que são consideradas situações normais onde a série de pagamentos é ou todas entradas seguidas de todas saídas ou vice-versa, caso contrário os resultados são mais difíceis de interpretar. Um projeto deve ser considerado se TIR exceder o WACC da empresa, e assim deve fornecer a mesma decisão que o valor presente líquido desde que o WACC seja preciso.
Taxa Interna de Retorno Modificada
A taxa interna de retorno de um projeto não tem muito significado fora da decisão de investimento porque assume que fluxos de caixa são reinvestidos na taxa interna de retorno, o que raramente acontece. A taxa interna de retorno modificada corrige isso assumindo uma taxa de reinvestimento e taxa de financiamento apropriadas para fornecer um valor que estima a rentabilidade anual do projeto. Este método é um cruzamento entre valor presente líquido e taxa interna de retorno e pode ser usado para interpretar retornos percentuais enquanto o TIR em si não pode.
Índice de Rentabilidade
Índice de rentabilidade é determinado dividindo o valor presente de fluxos de caixa futuros pelo investimento inicial e determinando se é maior que 1. É uma medida rápida de "retorno por investimento" em que valores maiores representam mais lucros pelo mesmo custo. Tipicamente, valor presente líquido é preferido.
Análise de Opções Reais
Gestores financeiros devem se preocupar em encontrar ou criar opções reais em projetos. Estas opções reais podem ser a capacidade de expandir ou contrair o projeto ou abandoná-lo completamente antes da conclusão, bem como outras. Vários métodos estão disponíveis com graus variados de dificuldade no cálculo do valor de uma opção real, que é então adicionado ao cálculo de valor presente líquido e pode ter grande impacto na decisão de investimento.
Método de Anuidade Equivalente
Quando projetos não abrangem o mesmo período de tempo, valor presente líquido é ambíguo em determinar o melhor projeto já que considera apenas dólares líquidos gerados independentemente do tempo. O método de anuidade equivalente é usado para projetos que podem ser repetidos e fornece um valor presente líquido "anualizado" (dividindo valor presente líquido pelo fator de anuidade) para que os projetos possam ser comparados adequadamente.
-
Valor Contábil Líquido (Net Book Value - NBV): Definição, Cálculo e Importância
O valor contábil líquido (Net Book Value - NBV) refere-se ao valor histórico dos ativos de uma empresa ou como eles são registrados pelo contador. É calculado usando o custo original do ativo – quanto
-
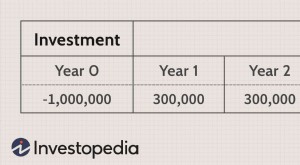
Orçamento de Capital: Uma Introdução Abrangente
O que é Orçamento de Capital? O orçamento de capital envolve a escolha de projetos que agregam valor a uma empresa. O processo de orçamento de capital pode envolver quase tudo, incluindo aquisição de
Artigos em Destaque
- ROIC: Entendendo o Retorno sobre Capital Investido e Sua Importância
- Orçamento de Capital: Avaliando Investimentos para Crescimento Empresarial
- Orçamento de Capital: Prós e Contras para Decisões de Investimento
- Técnicas de Avaliação de Orçamento de Capital: Guia Completo
- Orçamento de Capital para Empreendedores: Guia para Iniciantes
- Orçamento de Capital: Entendendo o Método do Período de Retorno (Payback)
- Orçamento de Capital: Análise de Fluxo de Caixa Descontado (DCF)
- Orçamento de Capital: Guia Completo para Decisões de Investimento
-
 Valor Patrimonial Líquido (NAV): Definição e Como Funciona
Valor patrimonial líquido (Net Asset Value - NAV) é definido como o valor dos ativos de um fundo menos o valor de seus passivos. O termo valor patrimonial líquido é comumente usado em relação a fundos...
-
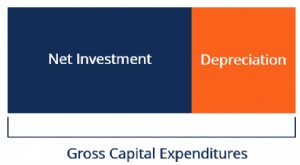 Entendendo o Investimento Líquido: Métrica Chave para Crescimento Empresarial
Investimento líquido é o total de recursos que uma empresa gasta na aquisição de ativos de capital, menos a depreciação associada a esses ativos. O valor do investimento líquido fornece uma representa...