
Gestão Ativa vs. Passiva de Investimentos: Visão Geral Completa
O mundo da gestão de investimentos atual divide-se em duas grandes categorias de estilo, cada uma refletindo um sistema de crenças fundamentalmente diferente sobre como mercados de capitais modernos se comportam. Essas duas escolas são gestão ativa e passiva. Este artigo aborda ambas aplicadas a ações, mas observações valem igualmente para renda fixa (bonds).
Definindo Gestão Ativa e Passiva
Gestão ativa é a forma tradicional de construir carteira de ações, incluindo ampla variedade de estratégias para identificar empresas com perspectivas acima da média. Um método foca em crescimento passado de vendas/lucros, outro em novos produtos promissores, outro em potencial de "turnaround" de empresas em dificuldade. Análise técnica tenta achar "padrões" em movimentos de preço para prever preços futuros. Independentemente da abordagem, todos gestores ativos compartilham fio comum: compram e vendem seletivamente baseados em previsão de eventos futuros.
Gestão passiva (ou indexação) — termos usados intercambiavelmente — não faz previsões de mercado ou economia, nem esforço para distinguir títulos "atrativos" de "não atrativos". Gestor passivo investindo em grandes empresas domésticas, por exemplo, não determina se Ford é preferível a GM, Coca-Cola a Pepsi, Campbell Soup a Kellogg. Simplesmente compra toda grande empresa de Abbott Labs a Zion's Bank, resultando em carteira com centenas de ações. Uma vez montada, rotação é muito baixa pois toda ação pretende ser mantida indefinidamente. Ajustes só em resposta a mudanças fundamentais no universo subjacente — quando CBS desaparece em fusão com Westinghouse, ou nova empresa como Google entra no ranking de grandes empresas. Gestores passivos frequentemente constroem carteiras para aproximar performance de benchmarks reconhecidos: S&P 500 (grandes EUA), Russell 2000 (small caps EUA), MSCI EAFE (grandes internacionais).
Parece Simples Demais
Quando expostos ao conceito de gestão passiva, novatos e experientes tendem a descartar como ingenuamente sem esperança. Como estratégia "sem mente" de comprar e manter todas as ações pode entregar retornos maiores que selecionar apenas as mais atrativas? Não é óbvio que algumas empresas têm melhores perspectivas e serão mais rentáveis? Pesquisa cuidadosa por analistas habilidosos não garantiria resultados superiores? O sucesso recente da indexação não é apenas aberração?
Não, não e não. Como observou Victor Hugo há ~150 anos: "Pode-se resistir à invasão de exércitos, mas não à invasão de ideias." Investimento indexado é uma força, não modinha. Apesar da ausência de grupo de interesse comercial que lucrasse com seu sucesso, superou ceticismo inicial enorme e foi abraçado pela maioria dos maiores e mais sofisticados investidores do mundo. Como essa ideia começou e por que funciona?
Gestão Passiva em Perspectiva
Abordagem passiva é recém-chegada à prática de gestão. Teorias acadêmicas de apoio desenvolveram-se nos anos 50-60. Primeiro fundo de índice de ações do país foi desenvolvido em 1973 por Rex Sinquefield, trust officer no American National Bank em Chicago. Sinquefield (recentemente aposentado) foi co-presidente da Dimensional Fund Advisors Inc., uma das líderes mundiais em investimento passivo. Gestão ativa, por outro lado, é tão antiga quanto gestão de dinheiro. Prever o futuro — quais ações vão melhor? Para onde o mercado vai? — longa foi considerada a definição de assessoria de investimento.
Trabalho teórico apoiando gestão passiva ocorreu principalmente nas universidades, não em departamentos de investimento de grandes bancos ou corretoras. No final dos anos 60, com computadores cada vez mais poderosos, pesquisadores acadêmicos montaram histórico detalhado de retornos de ações e bonds, e questionaram premissas nunca testadas.
Uma premissa: superioridade da gestão ativa. Em firmas tradicionais, exército de economistas, analistas, gestores e traders escrutina fluxo diário enorme de informações. Produzem relatórios detalhados recomendando comprar/vender ações, setores para sobreponderar/subponderar. Todo esse esforço compensa? Fundos mútuos, departamentos de trust de bancos, planos de pensão corporativos, fundos de faculdades, fundos públicos de aposentadoria e seguradoras conseguem retornos maiores para acionistas/beneficiários seguindo recomendações vs. estratégia "ingênua" de apenas manter carteira de mercado?
A Prova: Performance de Fundos Mútuos
Retornos de fundos mútuos são excelente fonte de dados sobre performance de gestores, pois são auditados por contadores profissionais e publicamente disponíveis. Começando com estudo marco de Michael Jensen em 1968, pesquisadores acadêmicos escrutinaram resultados de fundos cobrindo quase 50 anos. Nenhum estudo publicado importante afirma que gestores batem mercados por mais do que se esperaria por acaso.
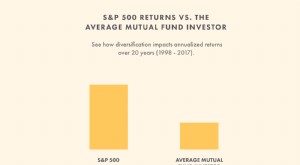
Segundo Morningstar, nos 15 anos findos em abril/2006, apenas 40% (918 de 2.309) de fundos mútuos de ações EUA diversificados ativos conseguiram superar o S&P 500.
Outra consideração importante: como o mercado de ações EUA é definido. Como S&P 500 é predominantemente pesado em grandes growth, se small caps ou value produziram retornos maiores no período, gestor médio teria vantagem embutida, pois fundo médio tipicamente tem empresas menores ou mais value que o S&P 500 (P/VP menor = mais value).
S&P 500: Tamanho médio empresa $46 bi | P/VP 2,8x
Fundos Ativos EUA: Tamanho médio $21 bi | P/VP 2,8x
Usando índice ajustado para small/value, % de gestores batendo "o mercado" nos últimos 15 anos cai para 2,4%. Esse índice ajustado bateu fundo ativo médio em 4,69% ao ano.
Outra consideração: "survivorship bias". Fundos fechados/fundidos são deletados de bases comerciais. Fundos que não existem mais eram geralmente maus performers. Estudos mostram 3-5% de fundos desaparecem/ano. Isso superestima o fundo "médio" em 1-1,5% ao ano. Contabilizando survivorship bias, % de fundos batendo mercado cai para pouco mais de 1%.
Vantagem adicional da indexação: menor tributação devido a menor rotação. Nos últimos 15 anos, Vanguard S&P 500 Index Fund bateu 95% de fundos ativos em eficiência fiscal. Economia extra de baixa rotação hoje pode significar 1-2% mais retorno ao ano vs. fundo ativo médio. Atualmente, DFA Funds é único provedor de fundos passivos tax-managed.
Jogadores de Cara ou Coroa: Sortudos ou Habilidosos?
Se 1% dos gestores bateu o mercado (antes de impostos), não é evidência de que minoria é genuinamente habilidosa? Não necessariamente. Número de gestores ativos que superaram mercado não é maior que o esperado por acaso. Suponha estádio com 50.000 lançadores de moeda; após cada lançamento, só quem tirou "cara" permanece. Probabilidade 50%: 25.000 após 1º, 12.500 após 2º... Após 10 lançamentos, probabilidade prevê 49 pessoas com 10 caras consecutivas. Alguns escrevem livros ou vão à TV touting habilidade, mas não há razão para esperar sucesso futuro similar. Da mesma forma, devemos esperar certo número de gestores alcançar resultados superiores em qualquer período puramente por acaso. Escolher futuros gestores vencedores estudando track records tende a produzir decepção, pois impossível distinguir sorte de habilidade.
Por Que Gestão Passiva Teve Sucesso?
Negócio de investimentos atrai mais que sua parcela de pessoas brilhantes, bem treinadas, trabalhadoras. Por que superar índice não gerido é tão difícil? Alguns culpam indústria de fundos: taxas crescentes e explosão de novos produtos como evidência de que empresas se preocupam mais com market share e lucros que resultados. Outros criticam gestores "pistoleiros" que supostamente tomam riscos excessivos com dinheiro de cotistas para ganhar vantagem. Investidores culpados por não exigir melhores resultados.
Críticas válidas, mas erram o alvo. Implicação: bater índice seria fácil se gestores não fossem gananciosos e tentassem mais. Se fosse caso, esperaria-se que grandes fundos de pensão — onde mandatos são claros, taxas magras, competição acirrada — mostrassem melhores resultados relativos. Alas, registro de gestão ativa vs. indexação entre esses investidores sofisticados é igualmente unimpressionante, o que explica por que compromissos institucionais com estratégias indexadas saltaram de zero para mais de $5 trilhões em 30 anos. Muitos grandes planos de pensão e 401k usam exclusivamente fundos de índice.
A Mão Invisível de Adam Smith
O que explica falha de gestores ativos em performar melhor? Talvez melhor resposta use insights de Adam Smith, economista escocês do século 18 cuja A Riqueza das Nações lançou base intelectual da economia de livre mercado.
Smith ofereceu evidência convincente de que mecanismo de sinais baseados em preços livremente determinados é a melhor forma para ordem social alocar recursos. Países organizados em princípios de livre mercado prosperaram, outros não. A maioria dos investidores hoje se considera defensores de livre mercado, e alguns dos mais ardentes defensores são os que experimentaram pessoalmente falhas de economias planificadas centralmente.
Indexar carteira de títulos é consequência lógica da crença na eficácia de sistema de livre mercado. Assim como preços de aço, petróleo ou madeira refletem rapidamente novos desenvolvimentos econômicos, preços de ativos financeiros (ações, bonds) também. Em qualquer momento, preço de ação representa melhor estimativa de seu valor por participantes do mercado, e é decisão coletiva do preço "certo" por todos compradores, vendedores e donos. Algumas empresas têm perspectivas superiores por marca confiável, tecnologia inovadora, estratégia única, solidez financeira? Claro, e esse otimismo reflete em preço de ação maior relativo a outras. Preços mudam, às vezes violentamente, em resposta a nova informação, mas como notícia é por definição imprevisível, preços de ações também são.
O Desafio Assustador de Bater o Mercado
Para construir carteira que bata mercado, gestores ativos devem identificar ações mal precificadas. Primeiro, devem ter informação não só precisa, mas não compartilhada por outros. Segundo, devem estar dispostos a compartilhar com clientes. Terceiro, para lucrar, outros investidores devem agir sobre essa informação no futuro, fazendo ação mal precificada mudar e refletir valor "real". Quarto, para agregar valor líquido, "retorno excedente" deve exceder custo de obtenção de informação, negociação e tributação potencialmente maior. Quinto, devem repetir processo repetidamente. Em mundo onde informação se dissemina rápido e uso de informação "privilegiada" é ilegal, é ordem alta. Em tal mundo, ganhar vantagem sustentável sobre outros participantes habilidosos em mercado ferozmente competitivo é extremamente difícil. Fato de não haver vencedores consistentes entre gestores demonstra claramente como forças competitivas de mercado determinam efetivamente preços de títulos.
Para ter sucesso, gestores ativos devem consistentemente achar títulos mal precificados. Assim, falha de gestores ativos em performar melhor não é negativa; é evidência sólida de que mercados de capitais funcionam eficientemente.
O Salto de Fé
Suponha que fundo ou gestor satisfaça análise rigorosa e demonstre valor adicionado, desafios adicionais persistem para esperar retornos superiores contínuos:
- Condições de mercado que permitiram bater mercado podem não mais existir.
- Estratégias usadas para extrair ineficiências podem ser duplicadas por outros gestores habilidosos, eliminando vantagem competitiva.
- Estratégias podem não ser mais efetivas se ativos do gestor ficarem grandes demais. Volume e liquidez viram restrição.
- Gestor pode aumentar taxas (justificado pelo recorde superior) potencialmente eliminando retorno extra anômalo.
Objeções Comuns à Abordagem Passiva
Grande número de analistas, gestores, executivos e imprensa financeira bem pagos têm interesse em manter viés tradicional toward gestão ativa. Objeções mais frequentes:
Objeção #1
"Indexação funciona bem para ações grandes EUA ativamente negociadas porque essas firmas são seguidas de perto por dezenas de analistas e descobrir informação útil não conhecida por outros é muito difícil. Não funciona tão bem para áreas menos pesquisadas: small caps, títulos estrangeiros, especialmente mercados emergentes."
Resposta: Indexação funciona bem em todas classes de ativos. Vantagem-chave: taxas baixas, custos de rotação baixos, maior eficiência fiscal. Em todo mercado, todas ações devem ser donas de algum investidor. Não existe ação não dona de alguém. Investidores ativos, como grupo, devem por definição subperformar estratégia que passivamente mantém carteira de mercado, pois incorrem em maiores custos de transação. Liquidez reduzida de small caps ou mercados emergentes incorre em custos maiores, tornando ainda mais difícil superar estratégia passiva.
Ex.: nos 15 anos findos abr/2006, blend de índices/fundos small cap bateu todo fundo small cap ativo em média 6,30% ao ano. Nos 10 anos findos abr/2006, blend de índices/fundos emerging markets bateu todo fundo emerging markets ativo em média 5,63% ao ano. (Selecionamos últimos 10 anos para emerging markets porque havia poucos fundos no período completo de 15 anos.)
O melhor que se diz para gestão ativa é que dispersão de resultados entre melhor e pior gestor ativo tende a ser maior em mercados menos líquidos. Alguns farão muito melhor que mercado, outros muito pior: jogo de soma zero. Como não há forma confiável de identificar gestores ativos superiores antecipadamente, gestão ativa apenas adiciona incerteza ao processo.
Objeção #2
"Fundos de índice podem superar fundo médio, mas eu não escolho só gestores médios. Se indexação é tão superior, como explicar resultados de gestores ativos que superaram mercado por 10, 15, até 20 anos? Não pode ser só sorte."
Resposta: Probabilidade estatística mostra que em dado período devemos esperar certo número de gestores ativos batendo mercado, mesmo por margens substanciais. Dados históricos apoiam que performance passada não pode selecionar gestores que continuarão batendo mercado no futuro. Estudos de gestores/fundos "superiores" mostram consistentemente tendência a "regressar" ou virar média, mesmo após longos períodos de resultados estelares. Ex.: desde início em jun/1963, Fidelity Magellan foi melhor fundo de ações EUA, mas ficou atrás do S&P 500 nos últimos 15 anos findos abr/2006. Magellan cobra $190 milhões a mais ao ano em taxas que Vanguard S&P 500 Index Fund. Se "pagar por pesquisa" para bater mercado funcionasse, $190 milhões não seriam suficientes?
Além disso, muito da performance supostamente superior de gestores que bateram S&P 500 explica-se por exposição a classes de ativos, não stock picking superior. Comparados a índice passivo mais apropriado incorporando dimensões de alto retorno (small caps, value), sua performance aparentemente superior desaparece.
Objeção #3
"Fundos de índice são bons quando ações sobem, mas impotentes em queda severa. Quem quer fundo que fica 100% investido em ações quando óbvio que mercado está colapsando?"
Resposta: Objeção assume que investidores podem cronometrar mercado com sucesso, sabendo melhor hora para entrar/sair. Nunca é óbvio quando mercados vão subir ou cair — antecipadamente. Dados de fundos mostram claramente que, em média, fundos ativos não agregaram valor em mercados em queda. Qualquer carteira deve ser construída entendendo que correções severas não são só possibilidade mas certeza. Impossível prever quando ocorrerão e quando recuperação começa. Alocação efetiva entre classes dissimilares e rebalanceamento periódico, não market timing, é solução melhor para preocupações com queda. Além disso, se "nível de conforto" do investidor (risco aceitável) dita exposição máxima de 60% em ações quando preços caem, essa deve ser exposição máxima quando sobem também.
Objeção #4
"Indexação é só teoria acadêmica. Precisa mais tempo para ser provada."
Resposta: O oposto é verdade. Evidência a favor da abordagem passiva é esmagadora, tanto teórica quanto empírica, que ônus da prova recai sobre gestores ativos tradicionais para justificar sua contribuição em vista de custos maiores e maiores incertezas.
Cassino vs. Jogador
Donos de cassino entendem que matemática está do lado deles. Margem de lucro típica: 2-5% de vantagem sobre jogador, suficiente para indústria multi-bilionária. Se dada escolha, a maioria "jogadores" preferiria ser o cassino, pela vantagem embutida.
Mesma ideia aplica-se a mercados de capitais. Investidor de índice/passivo tem vantagem matemática similar ao cassino. Indexação tipicamente proporciona vantagem de performance de 2-5% ao ano, após impostos. Vantagem de 2-5% proporciona enorme riqueza adicional ao longo do tempo. Vantagem ocorre devido a menor risco, menores custos, e menor tributação associada a investimento passivo.
Conclusão
Em 30 anos, gestão passiva progrediu de teoria acadêmica excêntrica a pedra angular de carteiras institucionais, representando ~40% de ativos em ações. Se investidores individuais continuarem padrão histórico de gradualmente emular estratégias de institucionais, fundos de índice estão prontos para crescimento substancial, pois menos de 5% de ativos de investidores individuais atualmente usam essa abordagem. Empregar carteira de fundos de índice geridos passivamente pode permitir a qualquer investidor atingir metas financeiras com maior certeza e menor risco.
-
Investimento Ativo vs. Passivo: Entender as Estratégias
Investimento ativo soa como o que aconteceria se chamasse um corretor da bolsa entre sets de ténis. Investimento passivo parece que pode envolver sentar no sofá e dar de ombros às suas escolhas de inv
-
Dominar o Seu Destino: Compreender Mentalidades Ativas vs. Passivas
Estou aborrecido. Quando foi a última vez que disse isso? Aposta que não foi há muito tempo. Se me der 4 minutos, dir-lhe-ei por que isso é sinal de uma mentalidade fraca.No passado, olhava sempre par
Artigos em Destaque
- Gestão Ativa de Portfólio: Vantagens e Desvantagens para Investidores
- Investimento Passivo: Abordagem Racional para Gestão de Carteira
- Gestão Passiva de Investimentos: Benefícios e Desempenho
- Active Share: Entendendo a Gestão Ativa em Fundos Mútuos
- Gestão Passiva de Fundos Mútuos: Menores Taxas e Eficiência Fiscal
- Gestão Ativa de Fundos: Estratégias e Benefícios para Investidores
- Gestão Ativa vs. Passiva: Qual é a Certa para Você?
- Gestão de Risco para Traders Ativos: Proteja o Seu Capital
-
 Gestão Ativa: Estratégias e Como Funciona
A gestão ativa é o uso de capital humano para gerir um portfólio de fundos. Gestores ativos confiam em pesquisa analítica, julgamento pessoal e previsões para tomar decisões sobre quais títulos compra...
-
Investimento Ativo vs. Passivo: Qual Estratégia Vence?
O investimento ativo pode soar como uma abordagem melhor que o passivo. Afinal, tendemos a ver coisas ativas como mais poderosas, dinâmicas e capazes. Mas no investimento, o ativo perde para o passivo...