
Regulação de Blockchain: Navegando o Futuro com Líderes da ASIC e SEC
Sempre pronto para não deixar uma moda passar despercebida, Greg Medcraft, presidente da Comissão Australiana de Valores Mobiliários e Investimentos (ASIC), aderiu entusiasticamente ao movimento do Blockchain. Medcraft "viu a luz" e proclamou recentemente que esta tecnologia "tem o potencial de transformar a forma como fazemos negócios, automatizando a confiança e eliminando a necessidade de intermediários confiáveis".
Esta é uma afirmação extremamente exagerada para o que é, essencialmente, um pedaço de código de computador básico, embora muito elegante. Medcraft não está sozinho. Nada menos que Arthur Levitt, o estimado ex-presidente da Securities and Exchange Commission (SEC) dos EUA, também se converteu. E bancos, como o Commbank, abraçaram ansiosamente esta "próxima grande novidade".
Chegou a hora de alguém examinar criticamente as novas roupas deste rei em particular.
Primeiro, o que Blockchain NÃO é!
Blockchain não tem a ver com as chamadas criptomoedas, como o Bitcoin. Certo, o Blockchain original era a tecnologia subjacente ao Bitcoin, mas o debate sobre se moedas não regulamentadas têm um papel nas finanças internacionais é independente do conceito de Blockchain. O Blockchain há muito se libertou das amarras do Bitcoin e está pronto para voar por conta própria.
Tampouco a maioria das tecnologias subjacentes ao Blockchain é particularmente inovadora. Conceitos como criptografia forte remontam ao trabalho de Diffie e Hellman em meados dos anos 1970. Hashing, ou compressão de uma informação em uma chave curta difícil de adulterar, foi desenvolvido para a Agência de Segurança Nacional (NSA) dos EUA no início dos anos 2000, e um conceito semelhante tem sido usado na transmissão de mensagens financeiras desde os anos 1970. Até o problema técnico subjacente de implementar consenso distribuído foi resolvido desde os anos 1980.
O que é único no Blockchain é como os dados que representam transações financeiras são armazenados. Diferente de bancos de dados convencionais, os dados não ficam em um único local, mas como um "livro-razão distribuído" onde os dados são copiados e replicados em muitos computadores que, nas palavras de Medcraft, não são "controlados ou pertencentes a qualquer entidade única".
Blockchain é o Santo Graal do livre mercado. Mas, como aquele cálice dourado, os supostos benefícios do Blockchain são elusivos.
Em um artigo de opinião, Medcraft apresentou os argumentos dos entusiastas do Blockchain. Suas afirmações são, no entanto, debatíveis.
Primeiro, o Santo Graal: "Blockchain automatiza a confiança e elimina a necessidade de intermediários 'confiáveis'"
Soa nobre, mas intermediários confiáveis, como bolsas de valores e sistemas de pagamentos de alto valor como o SWIFT, são amplamente utilizados justamente porque são confiáveis e provaram sê-lo por muitos anos. Seu histórico de excelência tecnológica e estabilidade supera em muito o dos bancos e empresas que disputam para substituí-los. Esses intermediários são confiáveis porque funcionam, mas são entidades únicas, focadas e, importantemente, bem regulamentadas.
Os defensores do Blockchain confundem propriedade de uma tecnologia com sua operação.
Organizações como SWIFT e agências de liquidação já operam um modelo de "confiança distribuída". São propriedade de seus membros e operadas por uma organização separada, altamente transparente quanto a suas políticas, regras e operações. Os múltiplos membros (proprietários) não precisam manter uma cópia de cada transação para confiar uns nos outros — tudo o que precisam fazer, individual e coletivamente, é garantir que a entidade independente opere dentro das regras acordadas. É uma forma de confiança distribuída que é eficiente e comprovadamente funciona.
Nem um modelo de confiança distribuída é completamente imune à corrupção. Por exemplo, o mecanismo de atribuição de ratings de crédito a títulos antes da crise financeira global era um modelo clássico de confiança distribuída, no qual empresas separadas e distintas (S&P, Moody's e Fitch) podiam atribuir ratings independentemente. Como observou a comissão oficial sobre a crise financeira global:
As agências foram corrompidas pelos incentivos fornecidos por partes externas, os grandes bancos de investimento que criavam os títulos, que jogavam uma agência contra a outra para ganhar vantagem.
Outro exemplo de confiança distribuída, que ruiu espetacularmente, foi o recente escândalo de manipulação de benchmarks cambiais. Não há autoridade central no mercado Forex global, ainda assim a manipulação desenfreada do mercado passou despercebida por anos. Infelizmente, o modelo Blockchain não leva em conta pressões sistêmicas que afetam todas as partes em um determinado mercado.
A segunda alegação: eficiência e velocidade superiores
O argumento da velocidade é pura bobagem. O mecanismo Blockchain foi deliberadamente configurado para ser difícil de quebrar. Até seus defensores admitem que isso significa que é intensivo em recursos e caro. Como pode ser mais rápido interrogar múltiplas fontes de dados espalhadas por múltiplas redes e computadores do que recuperar dados de uma única fonte segura e confiável? Felizmente, no mundo real, as leis da física e a teoria das filas ainda se aplicam.
Com um brilho evangelizador nos olhos, Medcraft argumentou que "quando investidores compram e vendem títulos hoje, geralmente dependem de liquidação e registro que levam vários dias para liquidar, e ainda mais em negócios transfronteiriços. Blockchain pode automatizar todo esse processo". Obviamente ele deveria saber melhor — e provavelmente sabe, quando não está intoxicado pela tecnologia.
Certo, leva tempo demais para liquidar títulos hoje, mas não é porque as notas de liquidação estão sendo enviadas por pombo-correio. É porque, para liquidar títulos reais (em oposição a Bitcoins artificiais) com dinheiro real, a troca de informações precisa ser padronizada. Nomes e códigos para títulos, contrapartes e moedas todos precisam ser acordados antes que a troca funcione. Isso não é um problema técnico, mas de trabalho duro, análise e comunicação que levam tempo. A poeira mágica do Blockchain nunca acelerará esse processo convoluto.
A alegação de economia massiva de custos
Uma das muitas alegações fantásticas dos entusiastas do Blockchain é que a tecnologia resultará em economia massiva de custos. Esse raciocínio confunde sistemas com infraestrutura. Blockchain é uma infraestrutura e não tem nada a ver com como os dados que ela armazena são processados. Para obter as eficiências tão almejadas pelos adeptos do Blockchain, não apenas os padrões mencionados acima precisam ser desenvolvidos e acordados, mas, mais importante, os sistemas computacionais que processam a informação precisam ser construídos. Isso envolve enormes custos de desenvolvimento de software — superando em muito os custos da tecnologia de armazenamento de dados subjacente.
Blockchain é como o mítico unicórnio que aparece para dar aos seus adeptos do livre mercado uma visão de um mundo perfeito onde agentes econômicos podem interagir diretamente uns com os outros livremente e sem atrito. No mundo real, construir tecnologia financeira robusta é difícil e panaceias, como Blockchain, felizmente vêm e vão em intervalos regulares.
Blockchain é uma solução elegante para um problema muito específico, ainda que um que proteja as identidades de potenciais traficantes de drogas, sonegadores de impostos e lavadores de dinheiro (que, incidentalmente, a ASIC deveria estar tentando desmascarar). Suas limitações inerentes de desempenho significam que a tecnologia não tem um papel significativo a desempenhar no mundo trilionário, de milhões de transações por dia, das finanças reais.
Depois das longas férias, Medcraft deveria se concentrar em limpar a caixa de entrada crescente da ASIC, como concluir investigações em andamento sobre manipulação de benchmarks financeiros, em vez de perseguir unicórnios tecnológicos.
-
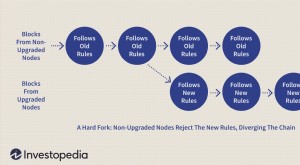
Hard Fork em Blockchain: Entendendo Mudanças de Protocolo
O que é um Hard Fork? Um hard fork (ou hardfork), relacionado à tecnologia blockchain, é uma mudança radical no protocolo de uma rede que torna blocos e transações anteriormente inválidos válidos, ou
-
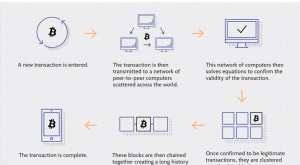
Tecnologia Blockchain: Explicação Completa e Detalhada
Se você tem acompanhado bancos, investimentos ou criptomoedas nos últimos dez anos, pode ter ouvido o termo blockchain, a tecnologia de manutenção de registros por trás da rede Bitcoin. Principais Co
Artigos em Destaque
- Blockchain Explicado: Guia para Iniciantes sobre Livros-Razão Distribuídos
- Blockchain Explicado: A Tecnologia Por Trás das Criptomoedas
- ThreeFold Network: Infraestrutura de Nuvem Descentralizada e Grid P2P
- O que é uma Startup Unicórnio? Definição e Significado
- Carteira Blockchain: Armazene e Gerencie Suas Criptomoedas com Segurança
- Blockchain Stellar: Visão Geral Completa da Tecnologia e Desempenho
- Blockchains com Permissão: Segurança Aprimorada e Controle de Acesso
- ETFs de Blockchain: Investindo no Futuro da Tecnologia Descentralizada
-
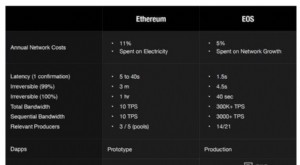 EOS Blockchain: Escalabilidade e Descentralização Explicadas
O que é EOS? Lançado pelo fundador do Bitshares e Steem, Dan Larimer, o EOS foi projetado especificamente para resolver os problemas de velocidade e escalabilidade que o Bitcoin criou. Lançado em junh...
-
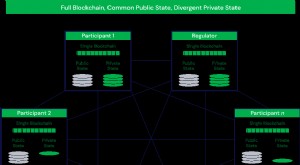 Quorum Blockchain: Análise Profunda da Tecnologia de Ledger Distribuído para Empresas
A Quorum Blockchain (Quorum) foi desenvolvida pelo J.P. Morgan Chase e serve como um dos primeiros grandes passos de uma empresa para impulsionar a adoção comum de tecnologia blockchain entre indústri...